実家の片付けが進み、家財はひととおり運び出しました。それでも残るのが、スマートフォンとパソコンです。ロックが開かない、通帳のない口座がありそう、見覚えのない引き落としが続いている。
先に結論を書くと、スマートフォンのロックにいきなり挑まないでください。パスワードを何度も試すと初期化される設定の端末があり、中のデータが戻らなくなります。先に、郵便物、通帳、カードの明細という紙の手がかりを集めるほうが、結果的に早く全体が見えます。
この記事で書くのは、亡くなったあとに遺族が調べる手順です。生前に本人が残しておく側の話は生前整理は何から始める?順番とやることリストの作り方にまとめました。
当サイトはデータの復旧や遺品整理を請け負う事業者ではありません。公的資料を確認しながら実家じまいの実務をまとめています。相続放棄を考えている方は、口座の解約や引き出しをする前に、この記事の該当箇所をご覧ください。遺品整理を始める時期は遺品整理はいつから始める?四十九日を待つべきかにまとめています。
デジタル遺品とは何を指すか
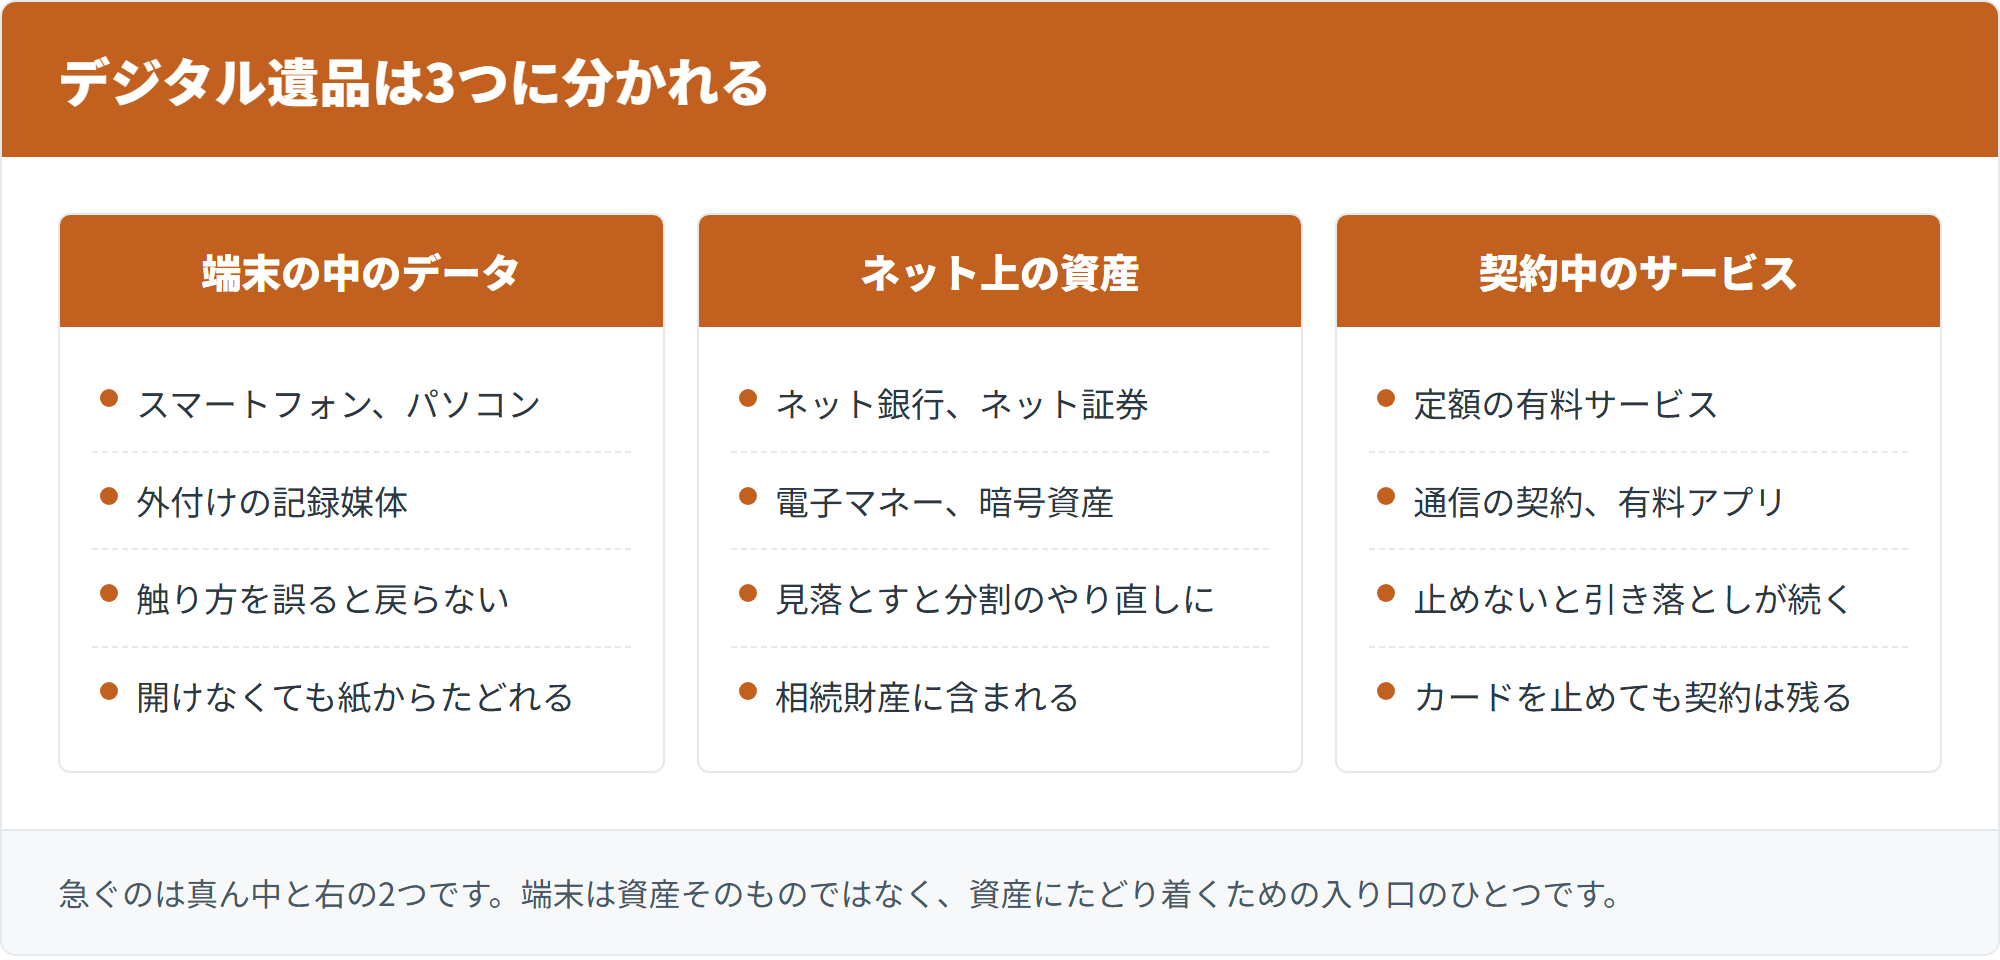
デジタル遺品は、大きく3つに分かれます。端末の中のデータ、ネット上の資産、契約中のサービスです。困るのは主に2つで、資産を見落とすことと、引き落としが続くこと。民法は、相続人は相続開始の時から被相続人の財産に属した一切の権利義務を承継すると定めており、ネット上の資産のうち財産的な価値があるものも、この対象になると考えられます。まずは自分が探すものが3つのどれにあたるかを見分けてください。急ぐのはネット上の資産と契約中のサービスで、端末はそのあとです。
3つに分けて考える
分け方は次のとおりです。
| 種類 | 具体例 | 主に困ること | 急ぐ度合い |
|---|---|---|---|
| 端末の中のデータ | スマートフォン、パソコン、外付けの記録媒体 | 開けない、消してしまう | 中(触り方を誤ると戻らない) |
| ネット上の資産 | ネット銀行、ネット証券、暗号資産、電子マネー | 見落とす、申告に間に合わない | 高 |
| 契約中のサービス | 定額の有料サービス、通信、有料アプリ | 引き落としが続く | 高 |
端末は「入り口」であって、資産そのものではありません。開けなくても、紙の手がかりから資産にたどり着ける場合があります。
通帳のある口座と違い、ネット上の資産は存在に気づくところから始まります。だからこそ、探し方に順番が要ります。
放置するとどうなるか
まず、引き落としが止まりません。クレジットカードが有効なかぎり、定額のサービスの料金は請求され続けます。カードを止めても、契約が残っていれば未払いとして扱われることがあります。
次に、資産を見落とします。相続の手続きは、財産をすべて洗い出したうえで進めます。あとから口座が見つかると、遺産分割のやり直しが必要になることもあります。書面の作り方は遺産分割協議書の書き方は?記載事項と印鑑の注意点をご覧ください。
長く動きのない預金は、法律にもとづいて別の扱いに移ることがあります。全国銀行協会は、休眠預金となったあとも引き出しの手続きはできると案内していますが、手間は増えます。
もうひとつ、故人のアカウントが放置されると、不正に使われるおそれもあります。とくにメールは、ほかのサービスのパスワード再発行に使われる入り口です。
相続財産に含まれるのか
民法896条は、相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継すると定めています。ただし書きで、被相続人の一身に専属したものは除かれます。
ネット銀行の残高や証券口座の株式のように、財産的な価値があるものは相続の対象と考えられます。端末の中にしか記録がなくても、それは変わりません。
ただし、実際に引き継げるかは各社の規約によります。ここで分けて考えたいのが、利用契約(アカウント)と、その中にある財産です。アカウントそのものは引き継げないが、残高は相続手続きで受け取れる、という形になっているサービスがあります。電子マネーやポイントのように、そもそも承継を認めていない規約もあります。利用していたサービスの案内で確認してください。
暗号資産のように、秘密鍵が分からなければ誰にも動かせないものもあります。財産としては相続の対象でも、手元で動かせるかは別の問題です。
(出典)e-Gov法令検索:民法/一般社団法人 全国銀行協会:休眠預金ってご存知ですか?
まずスマートフォンに触らない
よくあるのが、パスワードを何度も試して端末を初期化してしまうことです。一定回数を超えると中身を消す設定になっている端末があり、そうなると写真も連絡先も戻りません。端末の通信契約を先に解約するのも避けてください。認証に使う電話番号が使えなくなり、かえって手が届かなくなることがあります。急ぐ気持ちは分かりますが、順番を守るほうが早く終わります。端末は資産そのものではなく、資産にたどり着くための入り口のひとつにすぎません。
何度も試すと消えることがある
パスワードや指紋、顔での認証は、間違いが続くと制限がかかります。設定によっては、そのまま初期化されます。
「誕生日かもしれない」「電話番号の下4桁かも」と試したくなりますが、心当たりが2つか3つで尽きるなら、そこで止めてください。回数の上限が何回なのかは、端末や設定によって違います。
充電が切れると再度パスワードを求められる端末もあります。電源を切らず、充電した状態で置いておくほうが安全です。
触る前に、次の3つを確かめてください。
- 何回まで試せる設定になっているか(分からないなら試さない)
- 本人が使っていたパスワードの心当たりがあるか(顔や指紋での認証は、基本的に使えないものと考えてください)
- バックアップが取られていないか(パソコンやクラウドに残っていることがあります)
バックアップが見つかれば、端末を開けなくても中身にたどり着ける場合があります。
通信契約を先に解約しない
通信の契約を解約すると、番号が使えなくなります。ネット銀行やサービスの本人確認は、この番号への通知で行われることがあります。
先に解約すると、あとから口座が見つかっても手続きが進まなくなる、ということが起こります。契約はしばらく残すほうが無難です。
どうしても解約する必要があるなら、先にその番号で受け取っている通知を洗い出してください。銀行、証券、決済のサービスが典型です。
契約を残すあいだの料金はかかり続けますが、資産を取り戻せない損失に比べれば小さな負担です。
触る前に決めておくこと
誰が端末を扱うかを、家族で先に決めてください。複数の人がそれぞれ試すと、回数の上限に早く届きます。
そして、やったことを記録に残すこと。日時、実施した人、試した内容の3つで足ります。あとで「勝手に見た」と言われるのを防げます。
相続人が複数いるなら、端末を触る前に一報を入れてください。事後の報告より、事前の一言のほうが揉めません。
見られたくないものがあるかもしれない、というためらいもあるでしょう。この点は後半で触れます。
作業する日を決めて、一度に済ませるのもひとつの方法です。だらだらと触り続けると、記録も曖昧になります。
紙の手がかりから探す
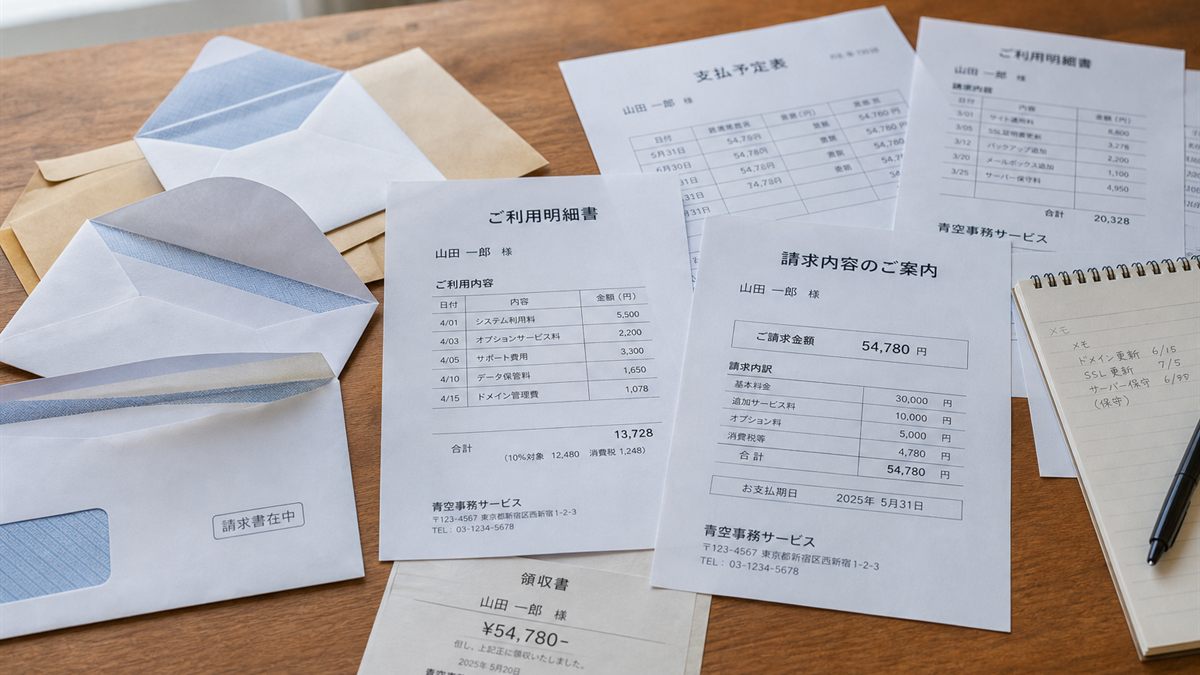
端末が開かなくても、郵便物、通帳、カードの明細の3つで大半の手がかりが見つかります。1年分をそろえると、取引のある金融機関と、契約中のサービスが浮かび上がります。ネット専業の金融機関でも、取引残高報告書や税務関係の書類が郵送されていることがあります。紙は勝手に消えません。端末が開かないまま何日も止まっているなら、こちらから始めるほうが確実です。見つけた口座の金融機関に連絡すると取引が制限されるので、そのあとの手続きまで押さえておきます。
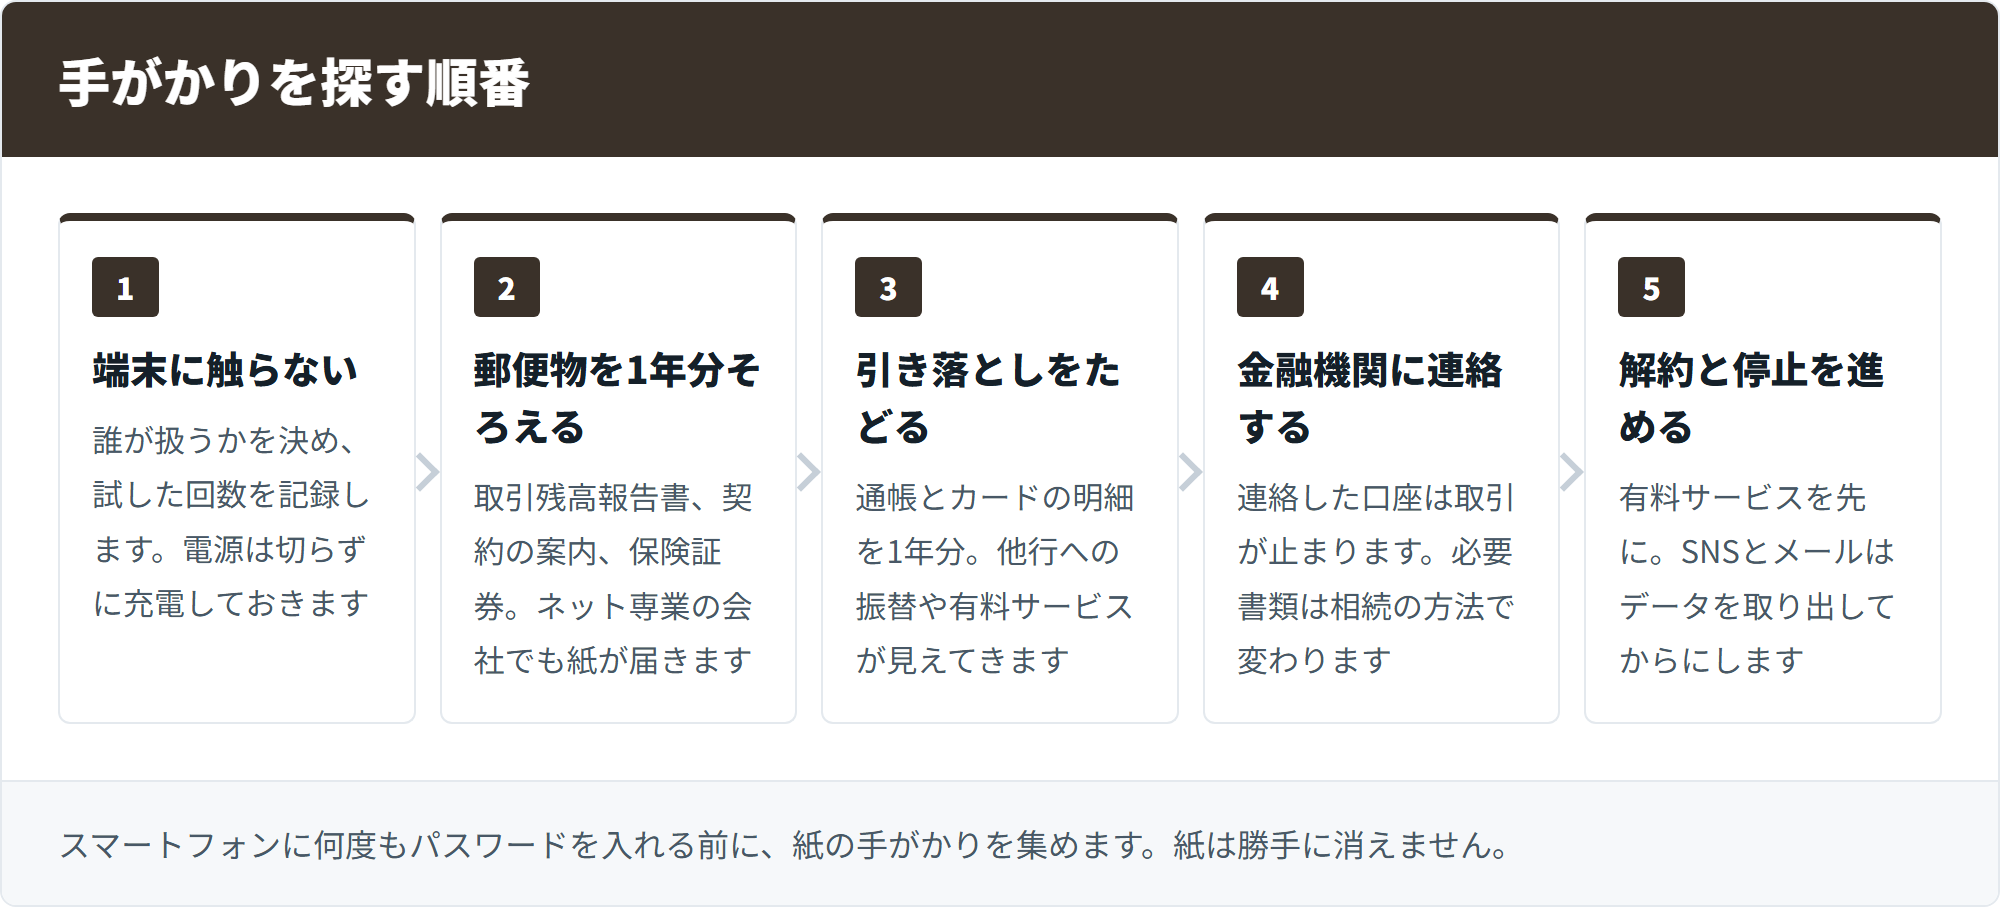
郵便物と書類
まず1年分の郵便物を探します。取引残高報告書、口座開設や契約変更の案内、税務署から届く書類、保険証券。ネット専業の会社でも、紙が届いている場合があります。
亡くなった方あての郵便物は、家族へ転送されるものではありません。実家に届き続けます。定期的に確認するか、同居の家族がいるなら受け取ってもらってください。
年に一度しか届かない書類もあります。急いで捨てず、1年は保管するのが安全です。
実家を引き払う予定があるなら、郵便物の受け取り先をどうするかも決めておいてください。誰も見ない状態が続くと、督促に気づけません。
金融機関からの郵便物が一通も見つからない場合もあります。そのときは、確定申告書の控え、年末調整の資料、保険の更新案内を探してください。所得や控除の記載から、証券会社や保険会社にたどり着けます。年賀状や名刺の束から、取引先が見えてくることもあります。
通帳とカードの明細
次に、毎月の引き落としを1年分たどります。契約中の有料サービスの多くは、ここに現れます。ただし、アプリの課金や通信料にまとめて請求されるものは、サービス名では出てきません。名前だけでは分からないものは、その表記でそのまま検索すると事業者が分かることがあります。
口座から口座への振替が見つかれば、別の金融機関の存在が分かります。証券会社への入金があれば、証券口座があるということです。
少額でも見落とさないでください。月に数百円の引き落としが、有料サービスの契約を教えてくれることがあります。
| 探す場所 | 見つかるもの |
|---|---|
| 郵便物 | 取引残高報告書、契約の案内、保険証券 |
| 通帳・入出金明細 | 他行への振替、証券会社への入金、引き落とし |
| クレジットカードの明細 | 定額の有料サービス、通信料 |
| メールの受信箱(開ける場合) | 各社からの通知 |
| ブラウザのブックマーク(開ける場合) | 利用していたサービス |
見つけた口座をどうするか
金融機関に連絡すると、その口座での取引は原則として制限されます。全国銀行協会は、預金相続の手続きについて、相続の方法に応じて必要な書類が変わると案内しています。遺言書がある場合、遺産分割協議書がある場合、遺産分割協議書がない場合などで、そろえる書類が違います。
必要になるのは、亡くなった方の戸籍関係の書類、相続人の印鑑証明書、そして遺言書や遺産分割協議書といった書類です。金融機関ごとに書式が違うため、まとめて進めようとすると手間が増えます。
戸籍は複数の役所にまたがることがあります。同じ書類を何通も使うので、必要な通数を先に数えてから取りにいくほうが効率的です。
残高がいくらだったかを証明する書類(残高証明書)を出してもらえる金融機関もあります。相続税の申告が必要になりそうなら、亡くなった日の残高が分かるものを頼んでおいてください。
期限のある手続きと並行して進むので、順番は相続手続きの期限一覧|起算点と後回しにできない順番で確かめてください。
(出典)一般社団法人 全国銀行協会:預金相続の手続の流れ/預金相続の手続に必要な書類
ロックとデータの扱い
紙の手がかりを集めても足りない場合に、端末の中を見ることになります。自力での解除は初期化の危険があります。通信会社の窓口でできることには限りがあり、専門の事業者に頼むと費用がかかります。費用が発生するのは、データの復旧、ロックの解除、記録媒体からの取り出しといった場面です。どこまでやるかを決めてから相談してください。プライベートに踏み込むことへのためらいをどう扱うかも、あわせて書きます。取り出したいものを先に決めておくと、迷いは小さくなります。
通信会社の窓口でできること
契約の名義変更や解約、利用明細の確認といった契約に関する手続きは、窓口で進められます。必要な書類は各社の案内で確認してください。
一方、端末のロックを開けてもらうことはできません。ここは通信会社の役割ではないためです。
端末に保存された連絡先や写真を取り出す作業も、窓口では扱っていないのがふつうです。契約のことは通信会社、端末の中身は別の相談先と分けて考えてください。
契約を解約する前に、その番号で認証しているサービスがないかを考えてください。前半で書いたとおり、先に解約すると手が届かなくなることがあります。
名義変更をして番号を残す、という選び方もあります。どの手続きができるかは会社ごとに違うため、窓口で聞くのが早道です。
専門の事業者に頼む場合
ロックの解除やデータの復旧を扱う事業者があります。頼むかどうかは、取り出したいものがはっきりしているかで決めてください。「何かあるかもしれない」で頼むと、費用だけがかかることがあります。
料金の相場は、この記事では示しません。作業の内容と端末の状態で幅が大きく、当サイトは事業者ではなく、料金の基準も持たないためです。代わりに、見積書で確かめる項目を挙げます。
- 作業の範囲(何を、どこまで取り出すのか)
- 成果がなかった場合の費用(着手金だけかかるのか)
- 取り出したデータの返却と削除の方法
- 作業を他社に回すこと(再委託)があるか
「デジタル遺品整理士」といった民間の資格を掲げる事業者もありますが、資格の有無だけで選ばず、作業範囲と費用の条件を書面で確かめてください。
急かされたり、その場で契約を求められたりする場合は、いったん止めてください。事業者とのやり取りで気をつける点は遺品整理業者のトラブル事例と防ぎ方|契約前の確認点にまとめています。
見られたくないデータの扱い
故人のプライベートに踏み込むことへのためらいがあると思います。目的を「財産と契約を確かめること」に絞ると、気持ちの整理はつきやすくなります。
家族で分担する場合も、見た内容を口外しないという約束を先にしておいてください。写真や連絡先だけを取り出して、ほかは見ない、という進め方もできます。
手続きに関係のないものは、見ないままにしてかまいません。どこまで踏み込むかは、家族で決めてよい部分です。ただし端末そのものを手放すのは、資産と契約の確認が済んでからにしてください。
手放すときは、データを消してからにします。初期化しただけではデータが復元できる形で残ることもあるので、心配なら物理的に壊す方法もあります。相続放棄を考えているなら、端末の処分や売却も「処分」と評価されるおそれがあるため、手放す前に弁護士か司法書士に相談してください。買取に出す場合は、都道府県公安委員会の古物商許可(許可番号)が示されているかを確認してください。売却の判断は実家の片付けで売れるものは?見分け方と売り先をご覧ください。
解約と停止をどう進めるか
順番があります。引き落としが続く有料サービスを先に止め、SNSやメールは必要なデータを取り出してからです。カードを止めれば支払いは止まりますが、契約そのものは残ります。未払いとして請求が続くこともあるため、契約を終わらせるところまでやるのが基本です。相続放棄を考えている場合は、解約や引き出しの前に確かめておきたいことがあります。順番を間違えると、選べたはずの道が閉じてしまうためです。ここでは有料サービス、SNSとメール、そして放棄を考えているときの注意を順に見ます。
定額の有料サービス
明細で見つけた順に、利用していたサービスの案内で手続きを確認します。契約者本人が亡くなった場合の窓口を設けている会社があります。
必要になるのは、多くの場合、亡くなったことが分かる書類と、手続きする人の身分証です。会社によって求められるものが違うので、電話やフォームで先に確認してください。
ログインできれば自分で解約できるサービスもありますが、本人になりすまして手続きするのは避けてください。あとで問題になることがあります。
カードを止めるだけで終わりにしないでください。契約が残ったままだと、あとから請求が来ることがあります。
手続きのときに聞かれることは、だいたい決まっています。
- 契約者の氏名と、契約に使っていた連絡先
- 亡くなった日
- 手続きをする人と契約者の関係
- 未払いがある場合の支払い方法
分かる範囲で答えれば進むことが多いので、そろわないからと後回しにしないでください。
SNSとメールのアカウント
削除する前に、必要なデータを取り出してください。写真や連絡先は、消したあとに戻らないことがあります。
サービスによっては、亡くなった方のアカウントを追悼の状態にしたり、家族からの申請で削除できたりする仕組みがあります。扱いは会社ごとに違うため、利用していたサービスの案内で確かめてください。
メールは、ほかのサービスの通知が届く場所でもあります。ほかの手続きが終わるまでは残しておくほうが安全です。
本人の意思が分からないまま消すと、あとで悔いが残ることもあります。急いで削除しなければならない理由がないなら、しばらく置いておくという判断でかまいません。
相続放棄を考えているとき
ここは注意が必要です。民法921条1号は、相続人が相続財産の全部又は一部を処分したときは単純承認をしたものとみなす、と定めています。ただし書きで、保存行為と、民法602条に定める期間を超えない賃貸は除かれています。もっとも、どこまでが保存行為にあたるかは個別の判断です。
口座を解約する、残高を引き出す、電子マネーを使う、暗号資産を動かす。こうした行為が「処分」と評価されるおそれがあります。相続放棄を考えているなら、動かす前に弁護士か司法書士に相談してください。
放棄には期限があります。民法915条1項は、自己のために相続の開始があったことを知った時から3か月以内に、単純承認・限定承認・放棄のいずれかをしなければならないと定めています。限定承認と放棄は、家庭裁判所への申述が必要です。この期間は、利害関係人または検察官の請求によって、家庭裁判所において伸長できるとされています。
なお、遺産分割の前でも預貯金の一部を単独で払い戻せる仕組みがあります。民法909条の2は、相続開始の時の債権額の3分の1に、民法900条・901条で算定した自分の相続分(法定相続分)を乗じた額(金融機関ごとに法務省令で定める額が上限)について、単独で権利を行使できると定めています。払い戻した分は、遺産の一部の分割によって取得したものとして扱われます。ただし、払い戻して使えば「処分」と評価されるおそれがあるため、放棄を考えているなら使う前に相談してください。
判断の材料は相続放棄のデメリットは?実家を手放す前の確認点と相続手続きの期限一覧|起算点と後回しにできない順番にまとめています。
(出典)e-Gov法令検索:民法
まとめ
デジタル遺品は、端末の中のデータ、ネット上の資産、契約中のサービスの3つに分かれます。最初にやることは、スマートフォンに触らずに、郵便物、通帳、カードの明細を1年分そろえること。そこから取引のある金融機関と、契約中のサービスが見えてきます。パスワードを何度も試すと初期化される端末があり、通信の契約を先に解約すると、その番号で認証しているサービスの手続きが進まなくなることがあります。相続放棄を考えているなら、口座の解約や引き出しの前に弁護士か司法書士へ。生前に本人が残しておく側の話は生前整理は何から始める?順番とやることリストの作り方にまとめました。
この記事で扱わないこと:相続手続き全体の期限は相続手続きの期限一覧、遺産分割の書面は遺産分割協議書の書き方、相続放棄の詳細は相続放棄のデメリットにまとめています。相続税の計算と、個別のサービスの手続き方法は扱っていません。記事の内容に誤りがあればお問い合わせからお知らせください。
サービスごとの取り扱いは変わることがあります。相続の判断が必要な場面は、弁護士や司法書士などの専門家にご相談ください。