相続の手続きには期限のあるものがあり、7日、3か月、4か月、10か月、1年、3年という区切りで並んでいます。数字だけを覚えても足りません。大事なのは、いつから数えるかという起算点です。
たとえば相続放棄は「亡くなった日から3か月」ではなく、自己のために相続の開始があったことを知った時から3か月です。相続登記も「亡くなった日から3年」ではなく、相続の開始を知り、かつその所有権を取得したことを知った日から3年と定められています。
この記事では、期限のある手続きを起算点つきで並べ、後回しにできない順番を整理します。当サイトは税理士事務所でも司法書士事務所でもなく、公的資料を確認して実家じまいの実務をまとめているガイドです。個別の判断は専門家にご相談ください。実家じまい全体の流れは実家じまいとは?進め方の全手順と費用相場を順番どおりに解説をご覧ください。
期限は日数より起算点で覚える
同じ「3か月」でも、数え始める日が違えば締め切りは変わります。相続の手続きで起算点になるのは、死亡の事実を知った日、自己のために相続の開始があったことを知った時、相続の開始があったことを知った日の翌日など、条文ごとに書き分けられています。「亡くなった日から数える」と思い込むと、実際より早い、あるいは遅い日を締め切りだと考えることになります。手続きごとに、条文がどこから数えると書いているかを確認してください。ここを押さえておけば、あとは順番に片付けるだけです。
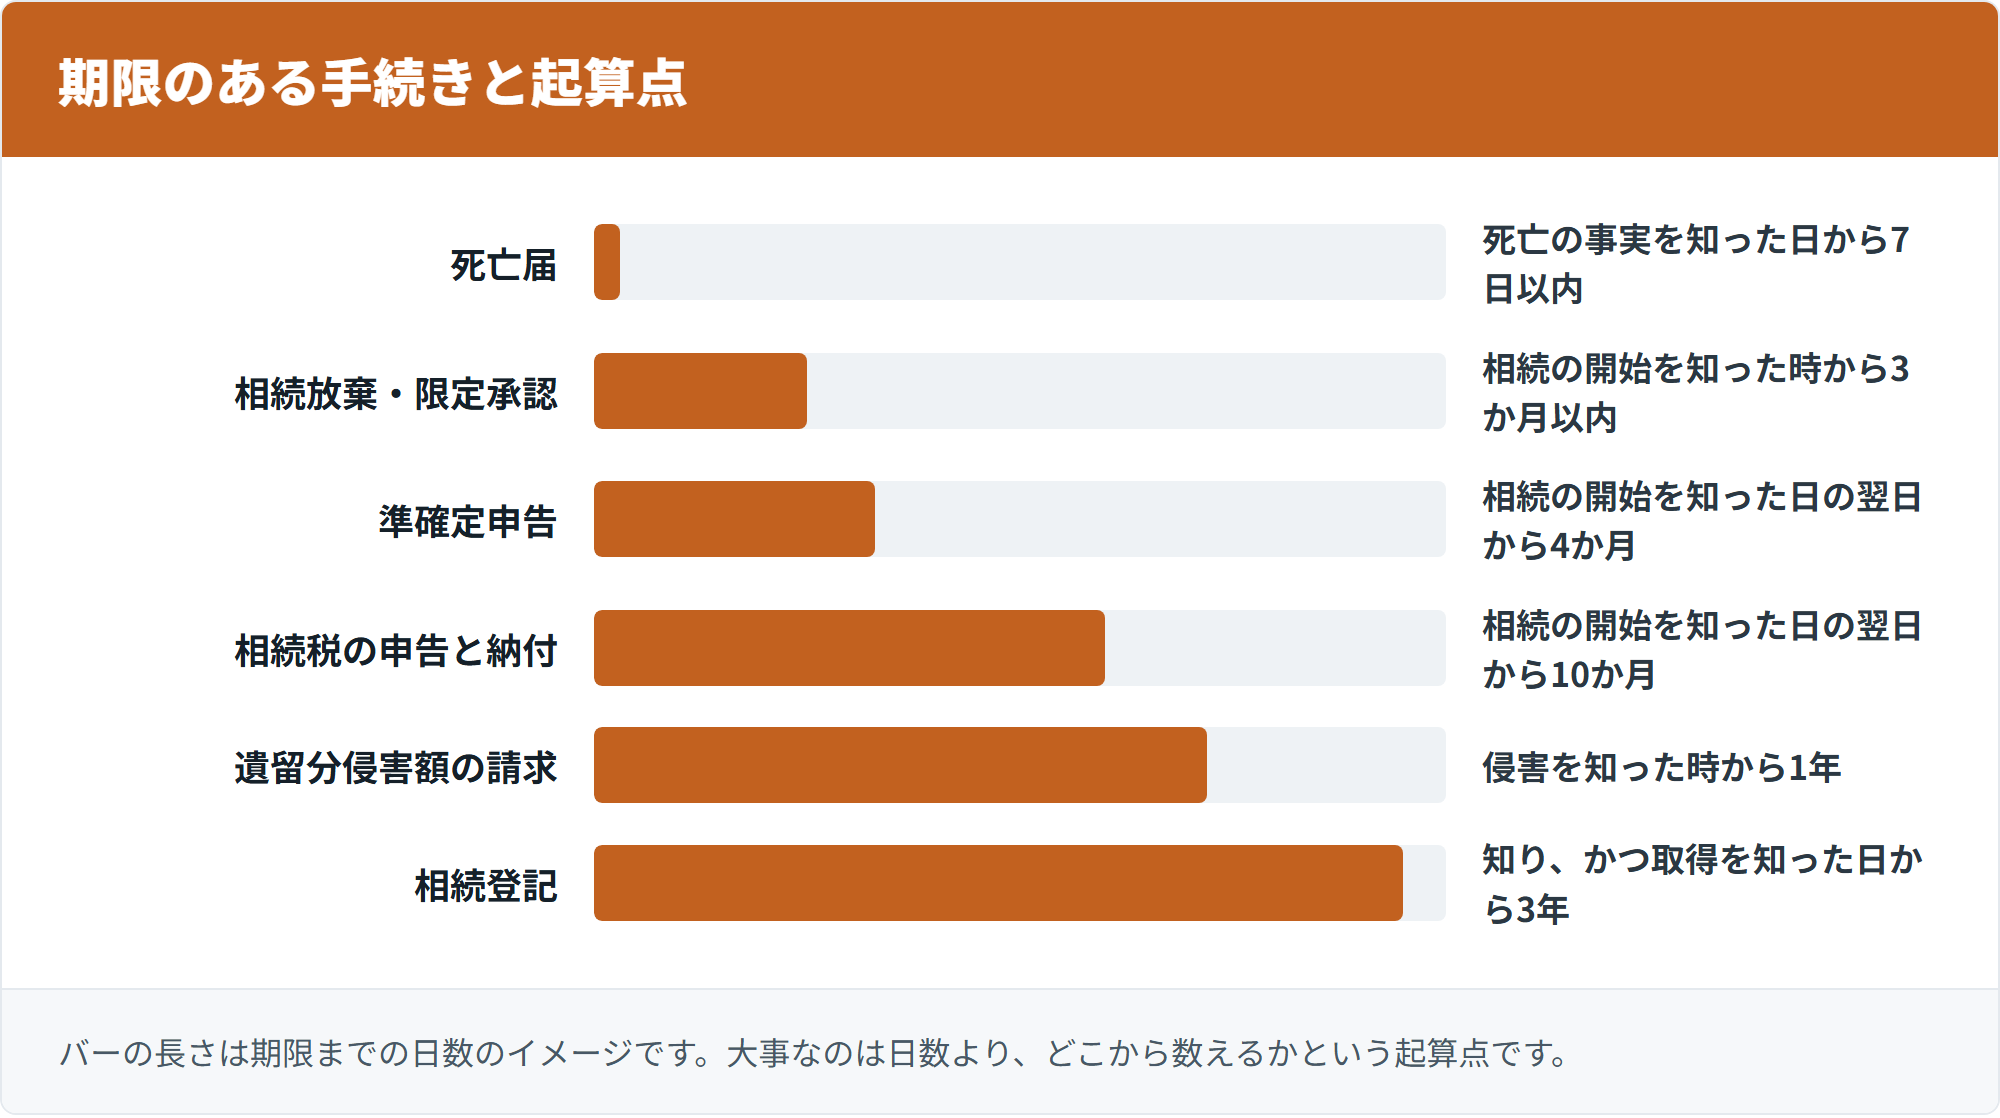
| 期限 | 手続き | 起算点 |
|---|---|---|
| 7日以内 | 死亡届 | 死亡の事実を知った日 |
| 3か月以内 | 相続放棄・限定承認 | 自己のために相続の開始があったことを知った時 |
| 4か月以内 | 亡くなった方の所得税の申告(準確定申告) | 相続の開始があったことを知った日の翌日 |
| 10か月以内 | 相続税の申告と納付 | 相続の開始があったことを知った日の翌日 |
| 1年以内 | 遺留分侵害額の請求 | 相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時 |
| 3年以内 | 相続登記(実家の名義変更) | 相続の開始を知り、かつ所有権を取得したことを知った日 |
「知った時」と「知った日の翌日」の違い
条文には、「知った時から」と書かれているものと、「知った日の翌日から」と書かれているものがあります。相続放棄は前者、相続税と準確定申告は後者です。
ただし、民法では期間の初日は、算入しないのが原則とされているため、「知った時から」と書かれていても、実際には翌日から数えることになります。書き方の違いがそのまま1日の差になるわけではありません。期限日が土日祝にあたるかどうかで実際の締め切りが動くこともあるので、相続放棄なら家庭裁判所、税の申告なら税務署と、その手続きの窓口に確認するのが確実です。
まず日付を書き出す
亡くなった日、それを知った日、実家の所有権を自分が取得したと分かった日。この3つを紙に書き出しておくと、どの期限がいつまでかを計算できます。
きょうだいで進める場合、知った日が人によって違うこともあります。それぞれの期限は、その人ごとに数えるのが原則です。
7日以内:死亡届
最初に来るのが死亡届です。法律では、死亡の届出は、届出義務者が、死亡の事実を知った日から7日以内(国外で死亡があったときは、その事実を知った日から3か月以内)にしなければならないと定められています。届出をする人の順序も決まっており、第一に同居の親族、第二にその他の同居者、第三に家主・地主または家屋もしくは土地の管理人とされています。ただし、この順序にかかわらず届出をすることができるとも書かれています。さらに、同居の親族以外の親族、後見人、保佐人、補助人、任意後見人および任意後見受任者も、届出をすることができるとされているので、同居していない親族が出しても構いません。
一緒に済ませること
- 死亡診断書または死体検案書:届書に添付します
- 火葬許可の申請:死亡届と同時に行うのが一般的です
- 世帯主の変更届:必要な場合があります
- 健康保険や年金の手続き:加入していた制度によって窓口が変わります
葬儀社が代行してくれることが多い部分です。何を代行してもらったかを控えておくと、あとで「あれは出したのか」と迷わずに済みます。火葬許可証は納骨のときに使うので、返してもらったら大切に保管してください。
(出典)e-Gov法令検索:戸籍法
3か月以内:相続放棄をするかどうか
実家じまいで最初に判断が要るのが、ここです。民法では、相続人は、自己のために相続の開始があったことを知った時から3か月以内に、相続について、単純もしくは限定の承認または放棄をしなければならないと定められています。この期間は、利害関係人または検察官の請求によって、家庭裁判所において伸長することができるともされています。相続人は、承認または放棄をする前に相続財産の調査をすることができるので、まず何があるかを調べるのが先です。
3か月を過ぎるとどうなるか
期間内に限定承認も相続放棄もしなかったときは、単純承認をしたものとみなされます。プラスの財産もマイナスの財産も引き継ぐことになるという意味です。民法では、相続人は相続開始の時から被相続人の財産に属した一切の権利義務を承継するとされています。
やってはいけないこと
相続財産の全部または一部を処分したときも、単純承認をしたものとみなされます。放棄を考えているなら、実家の家財を売る、預貯金を引き出して使うといった行為は避けてください。放棄したあとに財産を隠した場合なども同じ扱いになります。
放棄しても保存義務が残ることがある
放棄をすれば、その相続に関しては初めから相続人とならなかったものとみなされます。ただし、放棄の時にその財産を現に占有していたなら、引き渡すまでの間の保存義務が残ります。「放棄したから実家に関わらなくてよい」とは限りません。
デメリットと判断のポイントは相続放棄のデメリットは?実家を手放す前の確認点にまとめています。
(出典)e-Gov法令検索:民法
税の申告は4か月と10か月
税に関わる期限は2つあります。亡くなった方の所得税(準確定申告)が4か月、相続税の申告と納付が10か月です。どちらも「相続の開始があったことを知った日の翌日」から数えます。準確定申告は該当しない家庭も多いのですが、相続税は財産の合計が基礎控除額を超えると申告が必要になります。実家を売って納税資金を作るつもりなら、売却に時間がかかることを見込んでおいてください。10か月は長いようで、遺産分割がまとまらないとあっという間に過ぎます。
4か月以内:亡くなった方の所得税(準確定申告)
亡くなった方に確定申告が必要な所得があった場合、相続人が代わりに申告します。所得税法では、その相続の開始があったことを知った日の翌日から4か月を経過した日の前日までに申告書を提出しなければならないとされています。年の途中で亡くなった場合の申告も同じ期限です。該当するかどうかは、亡くなった方の収入の内容で決まります。給与や年金だけで一定額以下なら不要なこともあるため、税務署か税理士に確認してください。
準確定申告に該当しやすいのは、次のような場合です。
- 事業をしていた、または不動産の賃貸収入があった
- 給与が一定額を超えていた
- 複数の会社から収入があった
- 医療費控除などで還付を受けられる可能性がある
- 年金の収入が一定額を超えていた
年金収入がある場合は見落とされがちです。還付を受けられるのに申告していないということも起こります。
10か月以内:相続税の申告と納付
相続税は、財産の合計額が基礎控除額を超える場合に申告が必要です。相続税法では、その相続の開始があったことを知った日の翌日から10か月以内に、課税価格や相続税額などを記載した申告書を納税地の所轄税務署長に提出しなければならないとされています。納付も同じ期限です。
分割がまとまらないとき
遺産分割が終わっていなくても、期限までに申告する必要があります。この場合、法定相続分で分けたものとして計算して申告し、あとで分割が決まったときに修正するという流れになります。
配偶者の税額軽減や小規模宅地等の特例は、申告期限までに分割されていることが条件になっているものがあります。分割が間に合わない場合の手続きもあるため、税理士に相談してください。
実家の評価が要る
相続税の計算には、実家の評価額が必要です。土地と建物で評価の方法が違い、特例が使えるかどうかで大きく変わります。
売却したときの税金は、相続税とは別の話です。こちらは相続した家を売るときの税金は?控除と計算の順番にまとめています。
3年以内:実家の名義変更
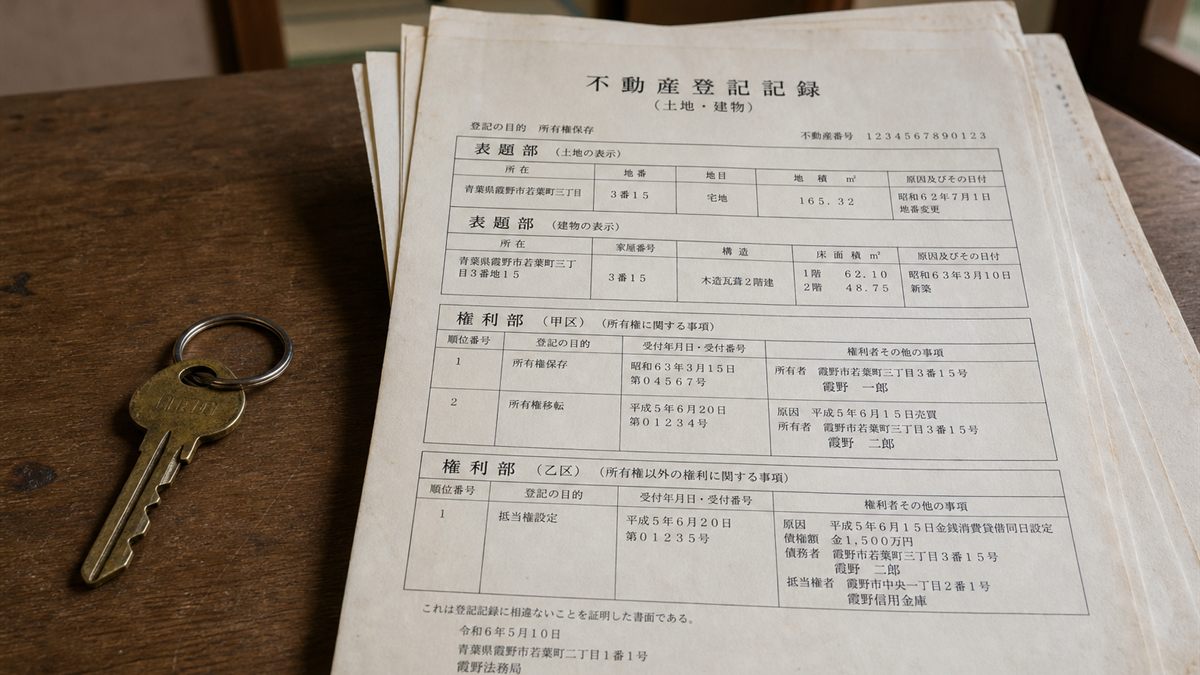
不動産登記法では、所有権の登記名義人について相続の開始があったときは、相続により所有権を取得した者は、自己のために相続の開始があったことを知り、かつ当該所有権を取得したことを知った日から3年以内に、所有権の移転の登記を申請しなければならないとされています。正当な理由がないのにこの申請を怠ったときは、10万円以下の過料に処するとされています。起算点が2つの条件を満たした日である点に注意してください。以下では、この3年がどう動くかと、遺言があった場合に別に出てくる1年の期限を順に見ていきます。
令和6年4月1日より前に開始した相続
すでに何年も前に亡くなっている場合でも、申請義務の対象になります。令和6年4月1日の時点ですでに所有権の取得を知っていたなら、令和9年3月31日までが期限とされています。
実家じまいでは、この扱いにあたることがあります。親が亡くなってから長く手をつけていなかったという方は、まず登記事項証明書で名義を確かめてください。地目が「田」「畑」の土地が出てきたら、相続登記とは別に農業委員会への届出が要ります。詳しくは農地を相続したときの手続き|届出の出し方と手放す選択肢で扱っています。
3年の期限は1回で終わらない
先に法定相続分で登記をしたあとに遺産分割があった場合、その分割によって法定相続分を超えて所有権を取得した者は、遺産分割の日から3年以内に登記を申請することになります。つまり、期限が2回来るという形です。協議書の作り方は遺産分割協議書の書き方は?記載事項と印鑑の注意点にまとめています。
話し合いが長引くとき
分割がまとまらない場合に備えて、相続人である旨の申出(相続人申告登記)という手続きがあります。期間内にこの申出をすれば、登記の申請義務を履行したものとみなされます。ただし、その後の遺産分割で所有権を取得したときは、分割の日から3年以内に登記が必要です。
登記の進め方は相続登記は自分でできる?必要書類と費用・手順で扱っています。
あわせて知っておきたい1年の期限(遺留分)
名義変更とは別に、遺言があった場合には1年という期限が出てきます。遺言で特定の人にすべてを渡すと書かれていた場合、遺留分侵害額の請求という手段があります。民法では、この請求権は遺留分権利者が、相続の開始および遺留分を侵害する贈与または遺贈があったことを知った時から1年間行使しないときは、時効によって消滅するとされ、相続開始の時から10年を経過したときも同様と定められています。
実家じまいと手続きを並行して進める
期限のある手続きを追いながら、実家の片付けも進めることになります。同時に動かしてよいものと、順番を守るべきものがあります。ここを取り違えると、あとで取り返しがつきません。とくに注意が要るのは、相続放棄を考えているなら家財を処分してはいけないという点です。処分は単純承認とみなされる行為にあたるためです。逆に、放棄しないと決まっているなら、片付けは早く始めるほど楽になります。以下では、期限のない作業をどこに置くか、どこで順番を守るかを分けて整理します。
期限はないが、遅れると困ること
実家の片付けや家財の処分そのものには、法律上の期限がありません。ただし、放っておくと固定資産税や管理の負担が続きます。
- 実家の片付け:終わらないと家の売却に進みにくくなります
- 公共料金の解約:使っていなくても基本料金がかかるので、名義変更も含めて早めに
- 火災保険の見直し:空き家になると扱いが変わることがあります
- 空き家の管理:放置すると近隣に迷惑がかかります
- 仏壇やお墓の扱い:気持ちの整理がつくまで待って構いません
空き家のまま置く場合の実務は空き家の管理は何をする?頻度と代行の使い方、放置した場合に起きることは空き家を放置するとどうなる?税金・罰則・近隣トラブルにまとめています。
並行して進めてよいもの
- 戸籍の取り寄せ:どの手続きでも使うので、早いほど楽です
- 財産の洗い出し:通帳、保険証券、権利証を集めます
- 家財の写真撮影:あとで分けるときの材料になります
- 業者の見積もり取得:契約は方針が決まってからで構いません
順番を守るもの
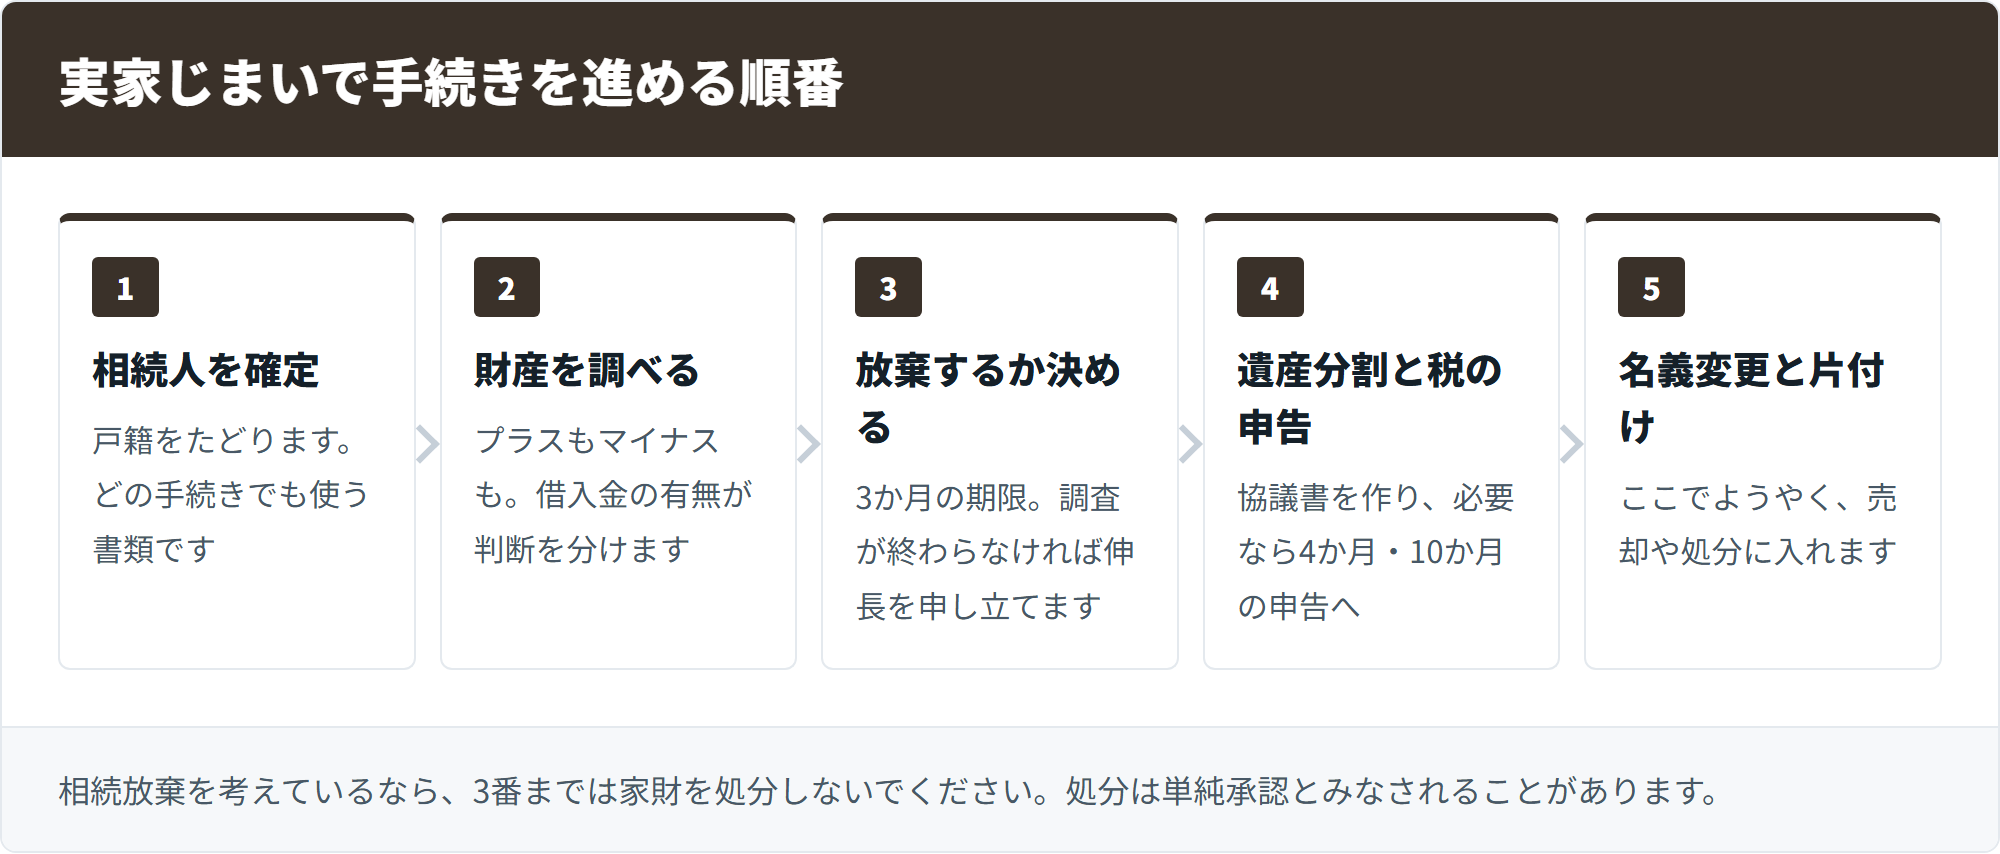
- 相続人を確定させる:戸籍をたどります
- 財産を調べる:プラスもマイナスも
- 放棄するかを決める:3か月の期限があります
- 遺産分割の話し合い:協議書を作ります
- 名義変更と売却:ここでようやく実家そのものの処分に入れます
3番までが終わるまで、大きな処分の判断は保留にしておくのが安全です。片付けの順番そのものは実家の片付けはどこから?迷わない順番と進め方にまとめています。
期限が過ぎてしまったとき
期限を過ぎたからといって、何もできなくなるわけではありません。手続きによって、その後の扱いは変わります。相続放棄の3か月については、借金の存在を知らなかったなど事情によっては、期限後の申述が受理される例もあります(期間内であれば、家庭裁判所に伸長を請求する方法があります)。相続税の申告が遅れた場合は、加算税や延滞税がかかることになります。相続登記は、正当な理由があると認められれば過料の対象になりません。気づいた時点で、すぐに専門家に相談してください。
相談先の分け方
| 内容 | 相談先 |
|---|---|
| 相続放棄、争いごと | 弁護士 |
| 実家の名義変更、協議書 | 司法書士 |
| 相続税、準確定申告 | 税理士 |
| 死亡届、住民票、戸籍 | 市区町村の窓口 |
| 年金、健康保険 | 年金事務所、市区町村 |
どこに相談すればよいか分からないときは、無料の相談窓口を設けている市区町村もあり、弁護士会・司法書士会の相談窓口も使えます。そこで話を整理してもらえることがあります。予約が要ることが多いので、相談したい内容を紙にまとめてから電話すると話が早く進みます。
まとめ:起算点を書き出してから動く
相続の手続きは、7日、3か月、4か月、10か月、1年、3年という期限で並びます。ただ、数字だけを覚えても足りません。相続放棄は「自己のために相続の開始があったことを知った時」から、相続税は「相続の開始があったことを知った日の翌日」から、相続登記は「相続の開始を知り、かつ所有権を取得したことを知った日」から数えます。まず自分の日付を書き出してください。亡くなった日、それを知った日、実家の所有権を取得したと分かった日の3つを紙に書けば、締め切りはそこから計算できます。
順番としては、死亡届を出し、財産を調べ、放棄するかどうかを決め、税の申告をして、名義を変えるという流れになります。実家の片付けは並行して進められますが、放棄を考えているなら家財を処分しないでください。処分すると単純承認をしたものとみなされます。
この記事では、それぞれの手続きの細かいやり方までは扱っていません。登記は相続登記は自分でできる?必要書類と費用・手順、協議書は遺産分割協議書の書き方は?記載事項と印鑑の注意点、放棄は相続放棄のデメリットは?実家を手放す前の確認点をご覧ください。
やることが多く見えますが、期限のあるものは限られています。日付を書き出してしまえば、あとは順番に片付けるだけです。