相続した実家を売ると、利益が出た分に所得税・復興特別所得税・住民税がかかります。ただし、相続した空き家には3,000万円まで利益から差し引ける特別控除があり、条件を満たせば税額がゼロになる場合もあります。
大事なのは順番です。まず控除の基本条件を確認し、査定を受け、税額を試算してから売り方を決める。この順番を逆にすると、貸してしまったり、期限を過ぎたりして控除が使えなくなります。いったん貸してしまうと後戻りできないので、動く前に確認してください。
この記事では、かかる税金の全体像、譲渡所得の計算、3,000万円特別控除の条件、取得費加算の特例、申告の時期までを整理します。当サイトは不動産会社でも税理士事務所でもなく、公的資料を確認して実務をまとめているガイドです。実家じまい全体の進め方は実家じまいとは?進め方の全手順と費用相場にまとめました。
売ったときにかかる税金の全体像
相続した家を売って利益が出ると、譲渡所得として所得税・復興特別所得税・住民税がかかります。給与などとは別に計算される分離課税で、税率は所有期間によって変わります。相続した家の場合、亡くなった人が持っていた期間を引き継げるので、多くは長期譲渡所得として扱われます。ここに相続税は含まれません。相続税は相続したときの話で、売ったときの税金とは別に考えます。まずはこの整理から始めてください。
譲渡所得税と住民税
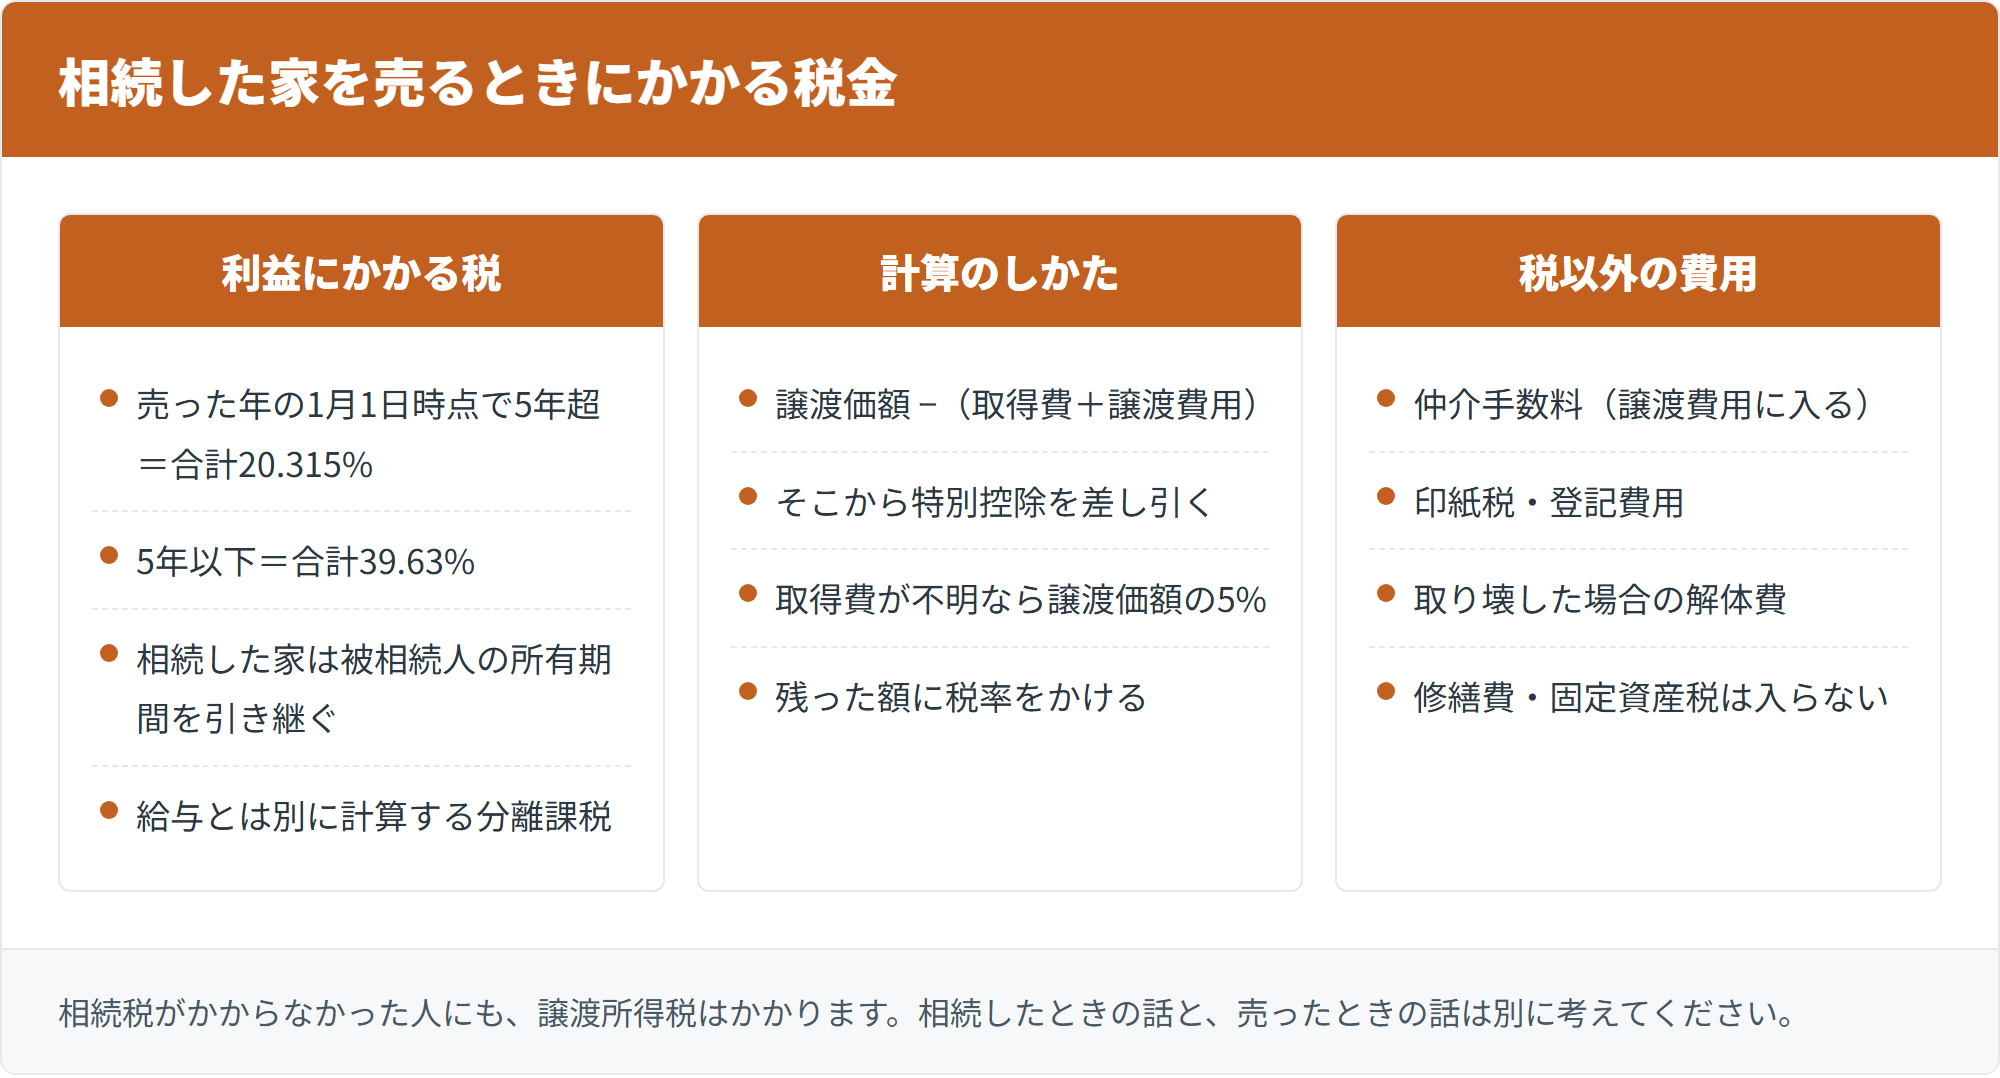
利益に対してかかるのが、譲渡所得にかかる所得税・復興特別所得税・住民税です。売った年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得となり、所得税15%と住民税5%。これに復興特別所得税が加わり、合計で20.315%になります。
5年以下の短期譲渡所得なら、所得税30%と住民税9%で、合計39.63%です。判定は売却日ではなく、売った年の1月1日という点に注意してください。相続した家は被相続人の所有期間を引き継ぐため、親が長く住んでいた家なら長期になるのが通常です。
(出典)国税庁:No.3202 譲渡所得の計算のしかた(分離課税)
相続税とは別の話
相続したときに相続税がかかるかどうかと、売ったときに譲渡所得税がかかるかどうかは、まったく別の判定です。
相続税には基礎控除(3,000万円+600万円×法定相続人の数)があり、これを超えなければ申告も不要です。一方で譲渡所得税は、相続税がかからなかった人にもかかります。「相続税を払っていないから売っても税金はない」というのは誤解です。
売却にかかるその他の費用
税金以外にも出ていくお金があります。
| 項目 | 目安 |
|---|---|
| 仲介手数料 | 売買価格の3%+6万円+消費税が上限(400万円超の場合) |
| 印紙税 | 契約金額に応じた額(軽減措置あり) |
| 登記費用 | 相続登記の登録免許税、抵当権抹消の費用など |
| 測量・解体費 | 必要な場合のみ |
なお、売買価格が800万円以下の物件では、いわゆる低廉な空家等について、あらかじめ合意していれば依頼者の一方から税込33万円まで受け取れる扱いがあります。実家じまいではこの価格帯も珍しくないので、仲介を依頼するときに確認しておいてください。
これらの費用の税務上の扱いは、目的によって分かれます。売るために直接かかった仲介手数料や印紙税は譲渡費用ですが、相続登記のためにかかった登録免許税や司法書士報酬は、一定の場合に取得費として扱うものです。概算取得費(譲渡価額の5%)を使う場合には、この登記費用を取得費に加えられません。どちらに入るかで結果が変わるので、領収書は用途が分かる形で残し、判断は税務署か税理士に確認してください。相続登記そのものの進め方は相続登記は自分でできる?必要書類と費用、申請の手順にまとめました。
(出典)国税庁:No.3255 譲渡費用となるもの
譲渡所得の計算のしかた
計算式はひとつです。譲渡価額 −(取得費 + 譲渡費用)= 譲渡所得。ここから特別控除を引いた額に税率をかけます。取得費とは、その家と土地を買ったときの金額で、建物については減価償却した後の額を使います。問題は、親がいつ、いくらで買ったのかが分からない場合が多いことです。この場合の扱いが、税額を大きく左右します。順に見ていきます。
取得費に入るもの
取得費は、購入代金だけではありません。
- 土地・建物の購入代金(建物は減価償却後の額)
- 購入時の仲介手数料
- 購入時の登記費用、不動産取得税、印紙税
- 建築代金、増改築の費用
- 一定の借入金利子など
古い契約書や領収書が残っていないか、実家を探してみてください。仏壇の引き出しや押し入れの書類箱から出てくることがあります。金額が証明できるかどうかで、税額が大きく変わることがあります。
取得費が分からないとき
証明できる資料がない場合、譲渡価額の5%を取得費として計算するという扱いがあります。概算取得費と呼ばれます。
実際にはもっと高く買っていても、資料がなければこの5%で計算することになります。2,000万円で売った場合、取得費は100万円。ここから仲介手数料などの譲渡費用を差し引いた残りが利益として計算されます。取得費が分からないケースほど、特別控除の有無が効いてくる理由がここにあります。
裏を返せば、購入時の資料が見つかれば結果が変わります。売買契約書、領収書、当時のパンフレット、住宅ローンの書類など、取得費の根拠になりそうなものは捨てずに残しておいてください。
(出典)国税庁:No.3258 取得費が分からないとき
譲渡費用に入るもの
売るために直接かかった費用が譲渡費用です。
- 売却時の仲介手数料
- 売買契約書の印紙税
- 建物を取り壊した費用(土地を売るために取り壊した場合)
- 借家人に立ち退いてもらった際の立退料
一方で、修繕費や固定資産税、引っ越し代は譲渡費用になりません。家財の処分費も原則として対象外です。何が入って何が入らないかは判断が分かれるので、金額が大きいものは税務署か税理士に確認してください。
判断の基準は「譲渡のために直接要した費用かどうか」です。家を維持するための支出や、借入金の返済にあたる支出は含まれません。同じ解体費でも、土地として売るために取り壊したなら譲渡費用、単に危ないから壊しただけなら対象外、という違いが出ます。売却の相談を始めた後の支出は、領収書に用途を書き添えて残しておくと後で説明しやすくなります。
相続空き家の3,000万円特別控除
税額への影響がいちばん大きいのがこの特例です。一定の条件を満たす空き家を売った場合、譲渡所得から最大3,000万円を控除できます。取得費が分からず利益が大きく出るケースでも、これが使えれば税額がゼロになることがあります。ただし条件が細かく、ひとつでも外れると使えません。「貸してしまった」「期限を過ぎた」という理由で使えなくなることがあるので、売ると決める前に確認してください。
主な条件
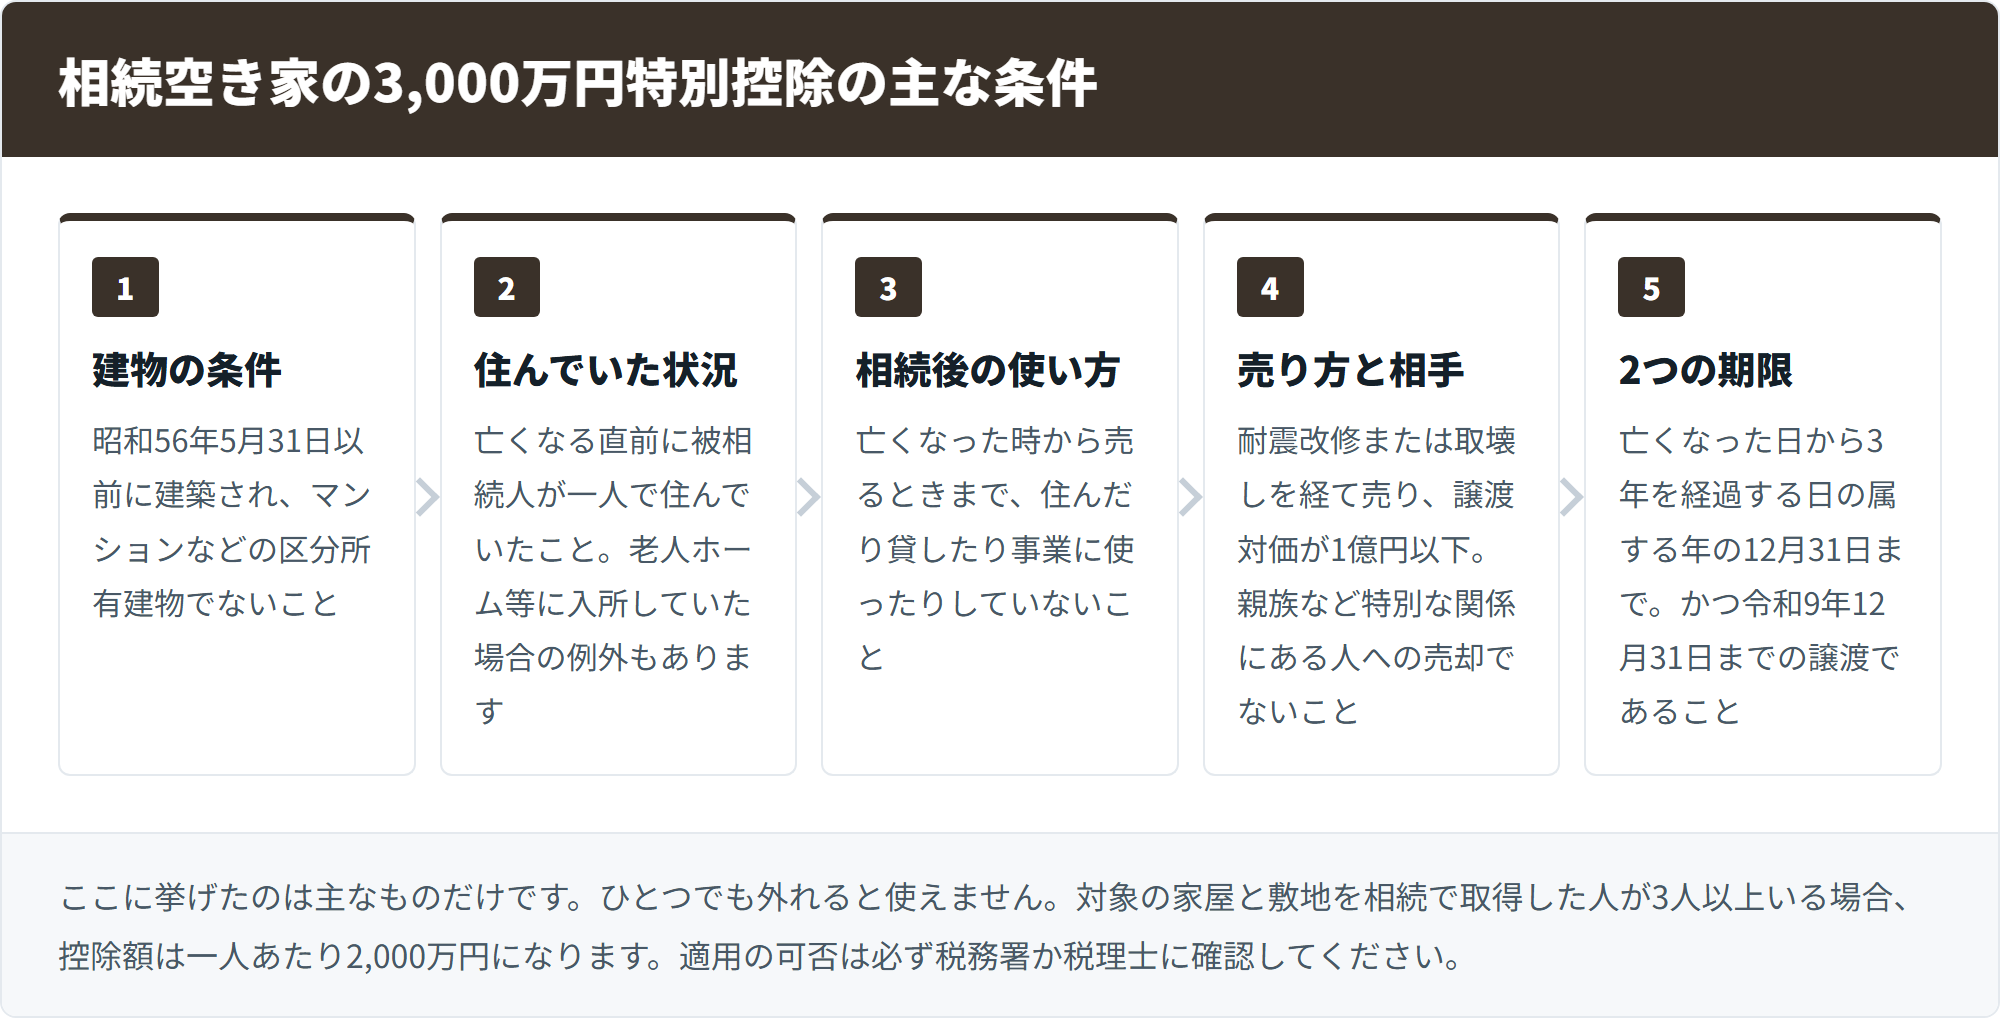
主な条件は次のとおりです。これで全部ではないので、実際の適用は必ず税務署か税理士に確認してください。
| 条件 | 内容 |
|---|---|
| 建築時期 | 昭和56年5月31日以前に建築された家屋 |
| 建物の種類 | マンションなどの区分所有建物でないこと |
| 居住の状況 | 亡くなる直前に被相続人が一人で住んでいたこと(老人ホーム等に入所していた場合の例外あり) |
| 取得のしかた | 相続または遺贈によって、その家屋と敷地を取得した相続人であること |
| 相続後の使い方 | 亡くなった時から売るときまで、住んだり、貸したり、事業に使ったりしていないこと |
| 売り方 | 耐震基準を満たす状態にするか、取り壊して売ること |
| 売却価格 | 譲渡対価が1億円以下であること |
| 売却の相手 | 親子や夫婦、生計を一にする親族など、特別な関係にある人への売却でないこと |
| 期限 | 亡くなった日から3年を経過する日の属する年の12月31日まで、かつ令和9年12月31日までの譲渡 |
「相続後に一度も貸していない、住んでいない」という条件が、いちばん見落とされます。空き家のままにしておくのが条件だということです。
期限は2つあることに注意してください。相続ごとに数える3年の期限と、制度そのものの適用期限である令和9年12月31日です。相続の時期によっては、3年の期限より制度の期限が先に来ます。
1億円以下という判定にも注意が必要です。一体で使っていた土地を分けて売った場合や、他の相続人が売った分が合算されることがあります。後から売った分と合わせて1億円を超えると、修正申告が必要になる場合があります。
家屋を売る場合の3つの道
建物を残したまま売るなら、耐震基準を満たしている必要があります。満たしていない古い家の場合、道は3つです。
- ① 売る前に耐震改修をして、基準を満たした状態で売る
- ② 売る前に取り壊して、土地として売る
- ③ 買主が、譲渡の年の翌年2月15日までに耐震改修または取壊しを行う
③は令和6年1月1日以後の譲渡から使えるようになった扱いです。買主の協力が前提になるので、契約前に不動産会社を通じて話を通しておく必要があります。
控除額が2,000万円になる場合
令和6年1月1日以後の譲渡では、その家屋と敷地を相続または遺贈で取得した相続人が3人以上いる場合、控除額は一人あたり2,000万円になります。
数え方は法定相続人の総数ではなく、対象となる家屋と敷地を実際に取得した人の数です。相続人が3人いても、実家を取得したのが2人だけなら、その2人は3,000万円ずつです。
きょうだい3人が共有で相続して一緒に売る場合は、一人あたり2,000万円になります。3,000万円のつもりで計算していると、想定より税額が増えます。遺産分割で誰が実家を取得するかを決める段階から、税額に関わってくるということです。分け方を決める前に試算しておいてください。
老人ホームに入っていた場合
亡くなる直前に施設に入っていた場合でも、要介護認定等を受けて老人ホーム等に入所していたなど、一定の条件を満たせば対象になることがあります。
条件としては、入所の直前までその家に住んでいたこと、入所した後も物置など他の用途に使ったり、貸したり、他の人が住んだりしていないことなどが求められます。「施設に入っていたから対象外」と決めつけず、税務署か税理士に確認してください。詳しくは親が施設に入ったら実家はどうする?判断の順番にまとめました。
確認書と申告
この特例を使うには、市区町村が発行する被相続人居住用家屋等確認書が必要です。空き家であったこと、貸していないことなどを市区町村が確認する書類です。
ただし、確認書が出れば特例が使えると決まるわけではありません。市区町村が確認するのは所定の事項までで、適用の可否を判断するのは税務署です。要件の判定については、確認書とは別に税務署へ相談してください。
発行までに時間がかかることがあるので、売却の見通しが立った時点で、実家のある市区町村に必要書類を問い合わせておいてください。特例を使う場合は、税額がゼロでも確定申告が必要です。
(出典)国税庁:No.3306 被相続人の居住用財産(空き家)を売ったときの特例
取得費加算の特例
相続税が課された人には、もうひとつ選択肢があります。その相続税のうち、売った不動産に対応する分を取得費に加算できるという特例です。取得費が増えれば利益が減り、税額も減ります。使えるのはその財産を取得した人に相続税が課税されている場合なので、基礎控除の範囲内で相続税がかからなかったなら関係ありません。3,000万円特別控除と同時には使えないため、どちらが有利かを比べることになります。
使える人と期限
売却の期間は、相続の開始があった日の翌日から、相続税の申告期限(相続の開始を知った日の翌日から10か月)の翌日以後3年を経過する日までです。相続開始から数えると、およそ3年10か月になります。
申告期限より前に売った場合も、他の要件を満たせば対象です。「10か月を過ぎてから3年」ではない、という点に注意してください。
前提として、その財産を取得した人に相続税が課税されていることが必要です。相続税がかからなかった場合、この特例は使えません。
3,000万円控除との使い分け
両方を同時に使うことはできません。どちらか有利なほうを選びます。
判断の目安としては、相続税額が大きく、売却益がそれほど大きくないなら取得費加算。相続税がかかっていない、または売却益が大きいなら3,000万円特別控除、という考え方になります。金額が近いときは、両方で試算して比べるしかありません。ここは税理士に相談する価値がある場面です。
(出典)国税庁:No.3267 相続財産を譲渡した場合の取得費の特例
自分が住んでいた場合の控除
相続した後に自分がその家に住んでいた場合は、居住用財産を売ったときの3,000万円特別控除という別の特例があります。
こちらは空き家の特例と条件が違い、住まなくなった日から3年を経過する日の属する年の12月31日までという期限で判定します。どの特例に当てはまるかは、相続後にその家をどう使ったかで変わります。
申告の時期と期限
売った翌年の2月16日から3月15日までに確定申告をします。利益が出た場合、または特例の適用を受ける場合は申告が必要です。特例を使って税額がゼロになる場合も、申告しなければ適用されません。ここを知らずに申告しないまま過ごし、後から税務署の連絡で気づくことがあります。期限が絡む手続きは他にもあるので、まとめて数えておくと安心です。
数えておく期限
相続が始まってから関係する期限は、それぞれ起算点が違います。
- 相続放棄:自己のために相続の開始があったことを知った時から3か月(家庭裁判所に伸長を申し立てられる場合がある)
- 相続税の申告・納付:相続の開始を知った日の翌日から10か月
- 相続登記の申請:不動産を相続で取得したことを知った日から3年(令和6年4月1日の時点ですでに知っていた場合は令和9年3月31日まで)
- 相続空き家の3,000万円特別控除:亡くなった日から3年を経過する日の属する年の12月31日、かつ令和9年12月31日までの譲渡
- 取得費加算の特例:相続の開始があった日の翌日から、相続税の申告期限の翌日以後3年を経過する日まで
3,000万円特別控除は、売却時期によって結果が変わるぶん見落としやすいところです。売却は買い手が見つかってから決済まで数か月かかります。期限から逆算して、余裕をもって不動産会社に相談してください。
必要になる書類
確定申告のときに用意するのは、次のようなものです。
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売買契約書の写し(売ったとき、買ったとき両方)
- 仲介手数料などの領収書
- 登記事項証明書
- 被相続人居住用家屋等確認書(空き家の特例を使う場合)
- 耐震基準適合証明書または建設住宅性能評価書(耐震改修して売った場合)
- 買主が譲渡の翌年2月15日までに耐震改修または取壊しを行ったことが分かる書類(その方式で売った場合)
確認書は市区町村、証明書は建築士事務所など、発行元がそれぞれ違います。売り方によって必要な書類も変わるので、売却が決まった時点で税務署に確認しておいてください。
申告しないとどうなるか
納付すべき税額があるのに期限までに申告しないと、無申告加算税や延滞税がかかります。特例も、期限内の申告が要件になっているものがあります。
不動産の売却は登記の情報から把握されるため、申告していないと税務署から確認を受けることがあります。分からないことがあれば、税務署の相談窓口で聞けます。確定申告の時期は混み合うので、年内に一度相談しておくと落ち着いて準備できます。
よくある質問
実際によく聞かれる疑問をまとめました。個別の税額は条件によって大きく変わるため、最終的には税務署または税理士に確認してください。ここでの答えは制度の仕組みとしての一般的な整理です。金額が大きい判断なので、思い込みで進めないことが何より大事です。
きょうだいで分けて売る場合はどうなりますか
共有で相続して売った場合、それぞれの持分に応じて各自が申告します。譲渡所得も持分で按分されます。
3,000万円特別控除も各自が使えますが、その家屋と敷地を相続で取得した人が3人以上の場合は一人あたり2,000万円になります。誰か一人がまとめて申告する形にはならないので、全員が期限を把握しておく必要があります。
更地にしてから売ったほうが得ですか
税金の面だけを見れば、土地を売るために取り壊した費用は譲渡費用に入れられます。ただし、更地にすると住宅用地の特例がなくなり、土地の固定資産税は上がる方向に動きます。建物分の税はなくなるので、合計でどうなるかは条件によります。
売れる見込みが立つ前に解体すると、税負担だけが増えることになります。仕組みは空き家の固定資産税は6倍になる?条件と正しい計算にまとめました。順番としては、不動産会社に古家付きと更地の両方で見込みを聞いてから決めてください。解体費の目安は家の解体費用はいくら?内訳と見積もりの比べ方にまとめました。
損が出た場合も申告が必要ですか
譲渡損失が出た場合、相続した空き家については他の所得と損益通算できないのが原則です。この場合、申告の義務はありません。
ただし、売却価格が取得費を下回っていても、概算取得費で計算すると利益が出る扱いになることがあります。損が出たと思い込む前に、計算してみてください。
売る前に少しだけ人に貸してもいいですか
空き家の3,000万円特別控除を使うつもりなら、貸す前に確認してください。亡くなった時から売るときまで、住んだり貸したり事業に使ったりしていないこと、が条件だからです。短期間でも貸せば、この条件を外れます。
ただし、そもそも昭和56年6月以降に建った家などは、この特例の対象になりません。その場合、この理由で賃貸を避ける必要はないことになります。特例が使えるかどうかを先に確かめてから、貸すかどうかを判断してください。放置による負担は空き家を放置するとどうなる?税金・罰則・近隣トラブルにまとめました。
相談先の使い分け
相談先は内容で分かれます。税額の計算と特例の判定は税理士か税務署、売却の見込みは不動産会社、確認書は市区町村、登記は司法書士です。順番は、特例の基本条件を確認したうえで不動産会社に査定を依頼し、その金額をもとに税額を試算する、という流れになります。いくらで売れそうかが分からないと試算できないので、査定は早い段階で受けておいてください。
税務署に聞くとき
「相続した空き家を売る予定で、3,000万円の特別控除が使えるか知りたい」と伝えます。建築時期、相続の時期、相続後の使い方を答えられるようにしておくと話が早く進みます。
確定申告の時期は混み合うので、それ以外の時期に電話または窓口で相談するほうが落ち着いて聞けます。
不動産会社に聞くとき
査定を依頼するときに、「相続した空き家で、3,000万円の特別控除を使う予定です」と先に伝えてください。買主の協力が必要な売り方になる可能性があるためです。
譲渡対価1億円以下という条件もあるので、査定額が高く出た場合は確認しておく必要があります。
実家じまい全体で迷ったとき
税金だけを切り離して考えるより、実家じまいの流れの中に置いたほうが判断しやすくなります。費用の全体像は実家じまいの費用はいくら?内訳と総額の目安、抑える方法にまとめました。
進め方で迷ったときはお問い合わせからご相談ください。個別の税額の判断はお答えできませんが、確認の順番の整理はお手伝いできます。
まとめ:控除の条件を先に確かめる
相続した家を売るときの税金で押さえるべきは、控除の基本条件を確認し、査定を受け、税額を試算してから売り方を決めるという順番です。相続空き家の3,000万円特別控除は、昭和56年5月31日以前の建築、区分所有でない、亡くなる直前に被相続人が一人で住んでいた、相続後に貸したり住んだりしていない、譲渡対価1億円以下、といった条件で判定されます。ここに挙げたのは主なものだけで、実際にはさらに細かい条件があります。
期限は2つ。亡くなった日から3年を経過する日の属する年の12月31日までと、制度そのものの適用期限である令和9年12月31日です。売却は買い手探しから決済まで数か月かかるので、期限から逆算して早めに動いてください。
取得費が分からなければ譲渡価額の5%で計算することになります。古い契約書が残っていないか、実家を片付けるときに探してみてください。相続税が課された人は、取得費加算の特例と比べてどちらが有利かを試算することになります。
まずは実家の建築年、相続がいつ始まったか、亡くなる直前の住まいの状況、相続後にどう使ったか、誰が取得したかを整理してください。これらがそろって初めて、どの特例が使えそうかの見当がつきます。
※税額は個別の条件によって変わります。この記事は制度の仕組みの整理で、個別の税額を示すものではありません。適用の可否は税務署または税理士にご確認ください。