「空き家を放置すると固定資産税が6倍になる」とよく言われます。正確には、住宅用地の特例(小規模住宅用地なら課税標準を6分の1にする軽減)がなくなることを、逆数で言い表した言い方です。土地の税額だけを見れば近い動きになりますが、建物にかかっていた分の税がなくなるため、合計でどうなるかは条件によって変わります。
特例がなくなる代表的なケースは2つです。建物を解体して更地にしたときと、管理不全空家等・特定空家等として勧告を受けたとき。空き家というだけで自動的に上がるわけではありません。
この記事では、特例の中身、6倍という言い方の正体、外れる条件、上がる時期、抑える方法までを整理します。当サイトは不動産会社でも解体業者でもなく、公的資料を確認して実務をまとめているガイドです。実家じまい全体の費用は実家じまいの費用はいくら?内訳と総額の目安、抑える方法にまとめました。
住宅用地の特例とは何か
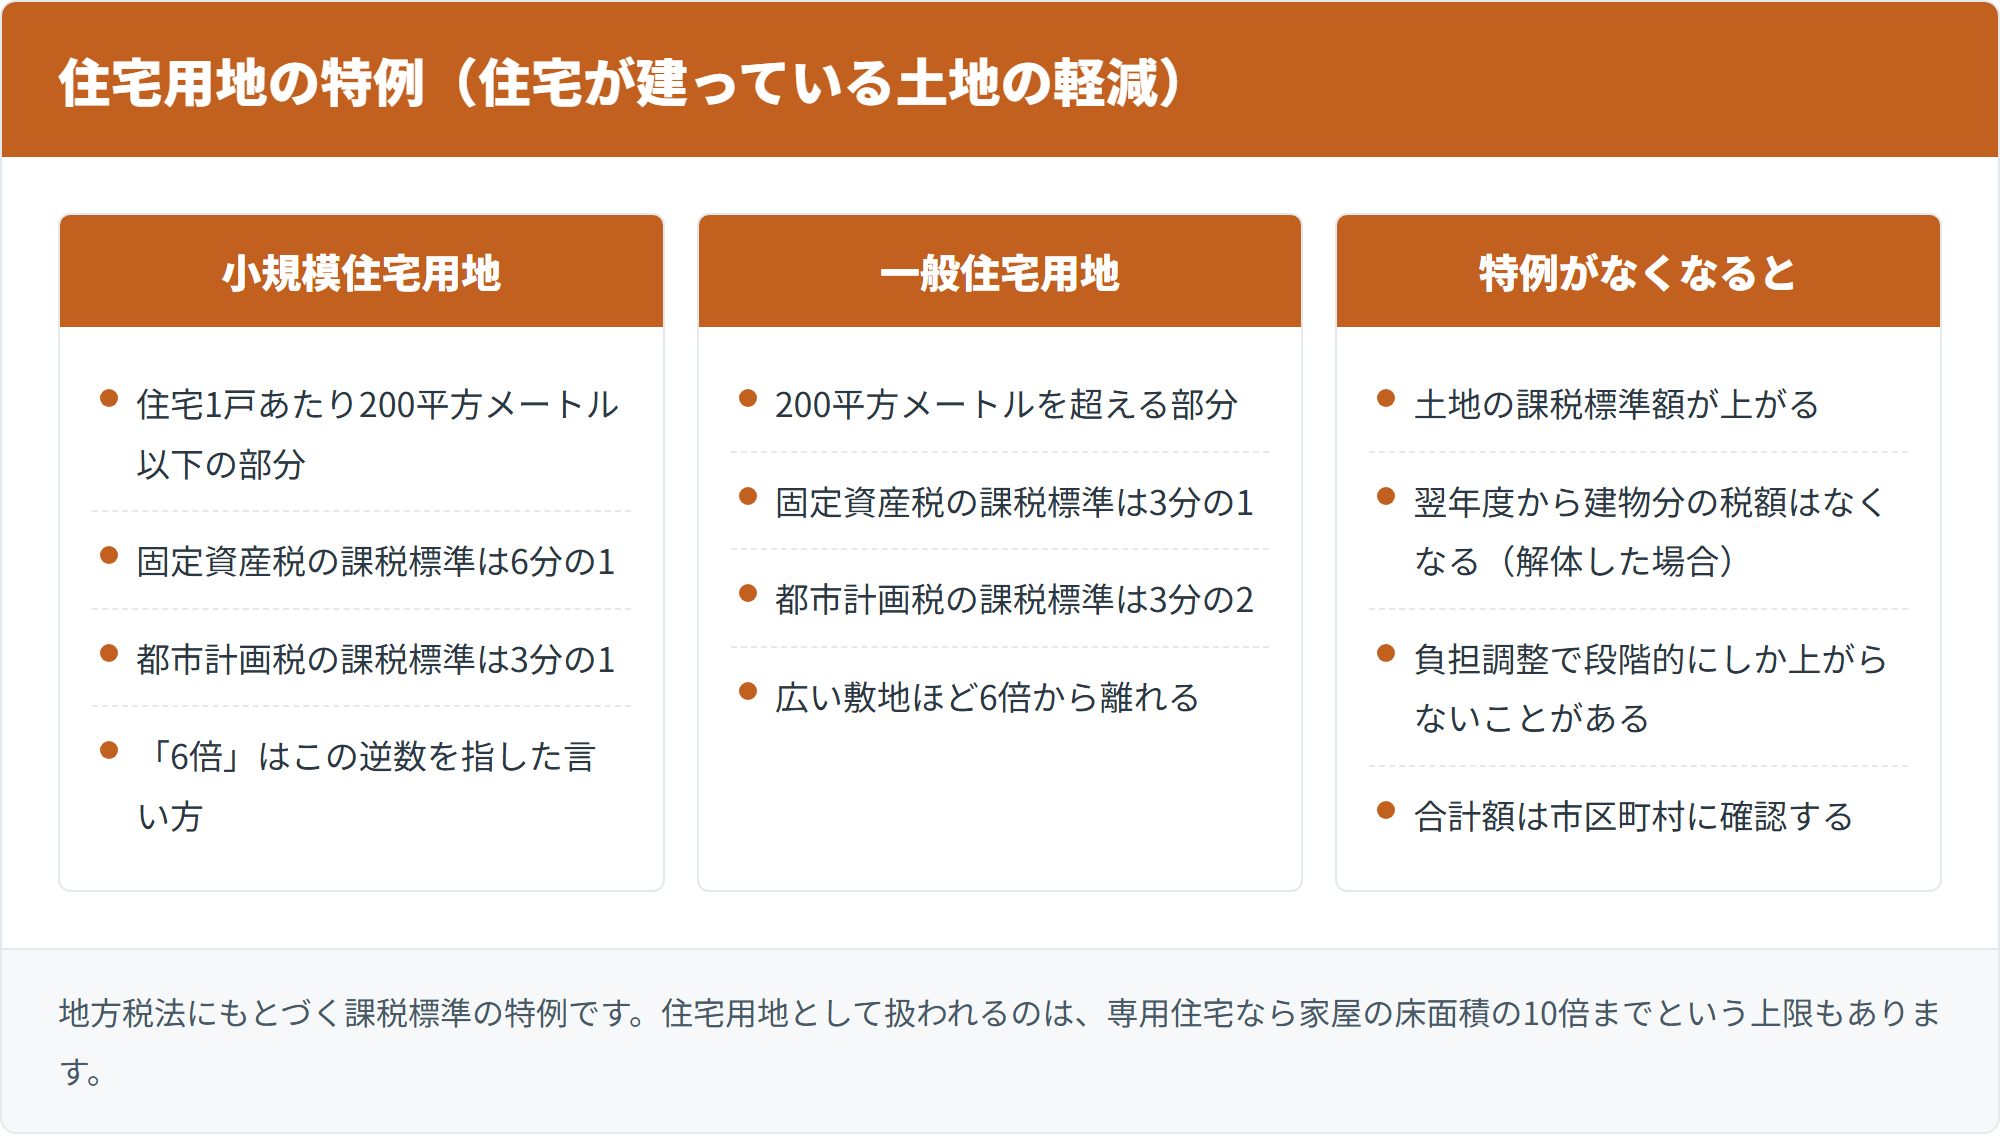
土地の上に住宅が建っていると、固定資産税の課税標準が下がる仕組みがあります。地方税法では、住宅1戸あたり200平方メートル以下の部分は課税標準を6分の1、それを超える部分は3分の1にすると定められています。都市計画税にも同じ趣旨の特例があり、こちらは200平方メートル以下が3分の1、超える部分が3分の2です。この軽減は「住宅があること」が前提なので、建物がなくなると外れます。ここが空き家の税金の話の出発点です。
200平方メートルで区切られる
住宅用地は、面積で2つに分かれます。
| 区分 | 面積 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200平方メートル以下の部分 | 6分の1 | 3分の1 |
| 一般住宅用地 | 200平方メートルを超える部分 | 3分の1 | 3分の2 |
敷地が広い一戸建てでは、この両方にまたがることがあります。たとえば1戸の住宅が建つ敷地が300平方メートルなら、200平方メートル分は6分の1、残りの100平方メートル分は3分の1という計算です。「6倍になる」という言い方は、このうち小規模住宅用地の部分だけを取り出した話です。
なお、住宅用地として扱われる面積には上限があります。専用住宅の場合、家屋の床面積の10倍までが住宅用地とされ、それを超える部分は特例の対象になりません。店舗と住宅が一体になった併用住宅では、居住部分の割合に応じた率で判定されます。自分の敷地がどう区分されているかは、課税明細書の記載で確かめられます。
(出典)e-Gov法令検索:地方税法
課税標準と税額は別のもの
固定資産税は「課税標準額×税率(標準は1.4%)」で計算されます。特例がなくなると、この課税標準額が上がります。
同じ税率であれば、課税標準額が上がったぶん税額も上がります。ただし、特例割合を比べた「6倍」がそのまま実際の税額の倍率になるとは限りません。負担調整措置という仕組みがあり、課税標準額が急に上がりすぎないよう段階的に引き上げられるためです。住宅用地でない土地には、価格の70%を上限とする調整もあります。実際にいくらになるかは、市区町村の税務担当に確認するのが確実です。
建物の分の税はなくなる
もう1つ見落とされやすいのが、建物にかかっていた固定資産税です。解体して更地にすれば、翌年度から建物分の税額はなくなります。
ただし、その年の1月1日に家屋が建っていれば、その年度分の家屋の税額は原則として全額かかります。年の途中で壊しても、月割りで戻ってくることはありません。なくなるのは翌年度からです。
つまり、土地の税額は上がるが建物の税額はなくなる。合計でどうなるかは、土地と建物の評価額のバランスによって変わります。古い家屋は評価額が下がっていて建物分の税が小さくなっていることが多く、その場合は合計が増える方向に働きます。ただし、必ず増えるとは限りません。
「6倍」という言い方の正体
よく聞く「6倍」は、小規模住宅用地の課税標準が6分の1になっている状態から、その軽減がなくなることを指した言い方です。特例割合の逆数をとって6倍、という説明になります。実際には、敷地が200平方メートルを超えていればその部分は3分の1ですし、負担調整によって課税標準額が段階的にしか上がらないこともあります。数字だけが独り歩きしているので、自分の家の場合はどうなるのかを確かめてから判断してください。
6倍にならないケース
次のような場合、6倍という数字は当てはまりません。
- 敷地が200平方メートルを大きく超えている(超過部分は3分の1のため)
- 負担調整措置によって、課税標準額が段階的にしか上がらない
- 家屋の床面積の10倍を超える部分があり、もともと特例の対象外だった
- 建物分の税額が大きく、土地と建物の合計では増え方が小さい
「6倍」は特例割合を比べたときの数字であって、支払う額がそのまま6倍になるという意味ではありません。実家の敷地面積と評価額が分かれば、市区町村に確認できます。
言い換えると、こういうことです。特例がなくなって課税標準額が上がるのは事実。ただし上がり方は敷地の広さで変わり、負担調整で緩和されることもあり、建物分の税はなくなる。「必ず6倍になる」でも「まったく変わらない」でもない、というのが正確な理解です。
試算を頼むときの伝え方
市区町村の資産税課や固定資産税担当に電話し、「実家を解体した場合、翌年度の土地の固定資産税がいくらになるか知りたい」と伝えます。
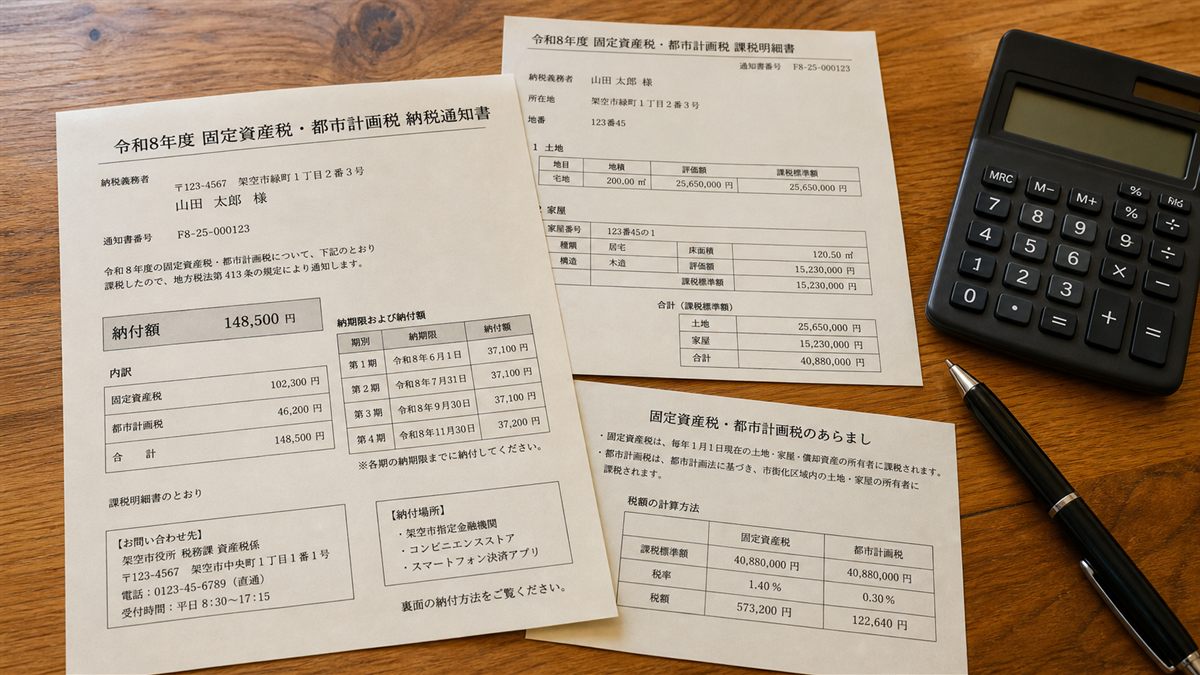
必要なのは、実家の所在地(地番)と、納税通知書に同封される課税明細書の内容です。課税明細書には土地と家屋の評価額、課税標準額、税額が載っています。手元にあれば話が進めやすくなります。
ただし、電話で相続人と名乗るだけでは個別の税額を答えてもらえないことがあります。本人確認の書類、戸籍、代表相続人からの委任状などを求められる場合があるので、何が必要かを先に確認してください。将来の税額の試算に応じるかどうかも市区町村によって違います。
納税通知書が見つからない場合は、市区町村で固定資産課税台帳を閲覧するか、名寄帳や公課証明書を取得する方法があります。評価証明書には評価額しか載らないことがあるので、課税標準額や税額を知りたいときは、その旨を伝えてどの書類が要るかを教えてもらうのが確実です。
特例が外れる代表的な2つ
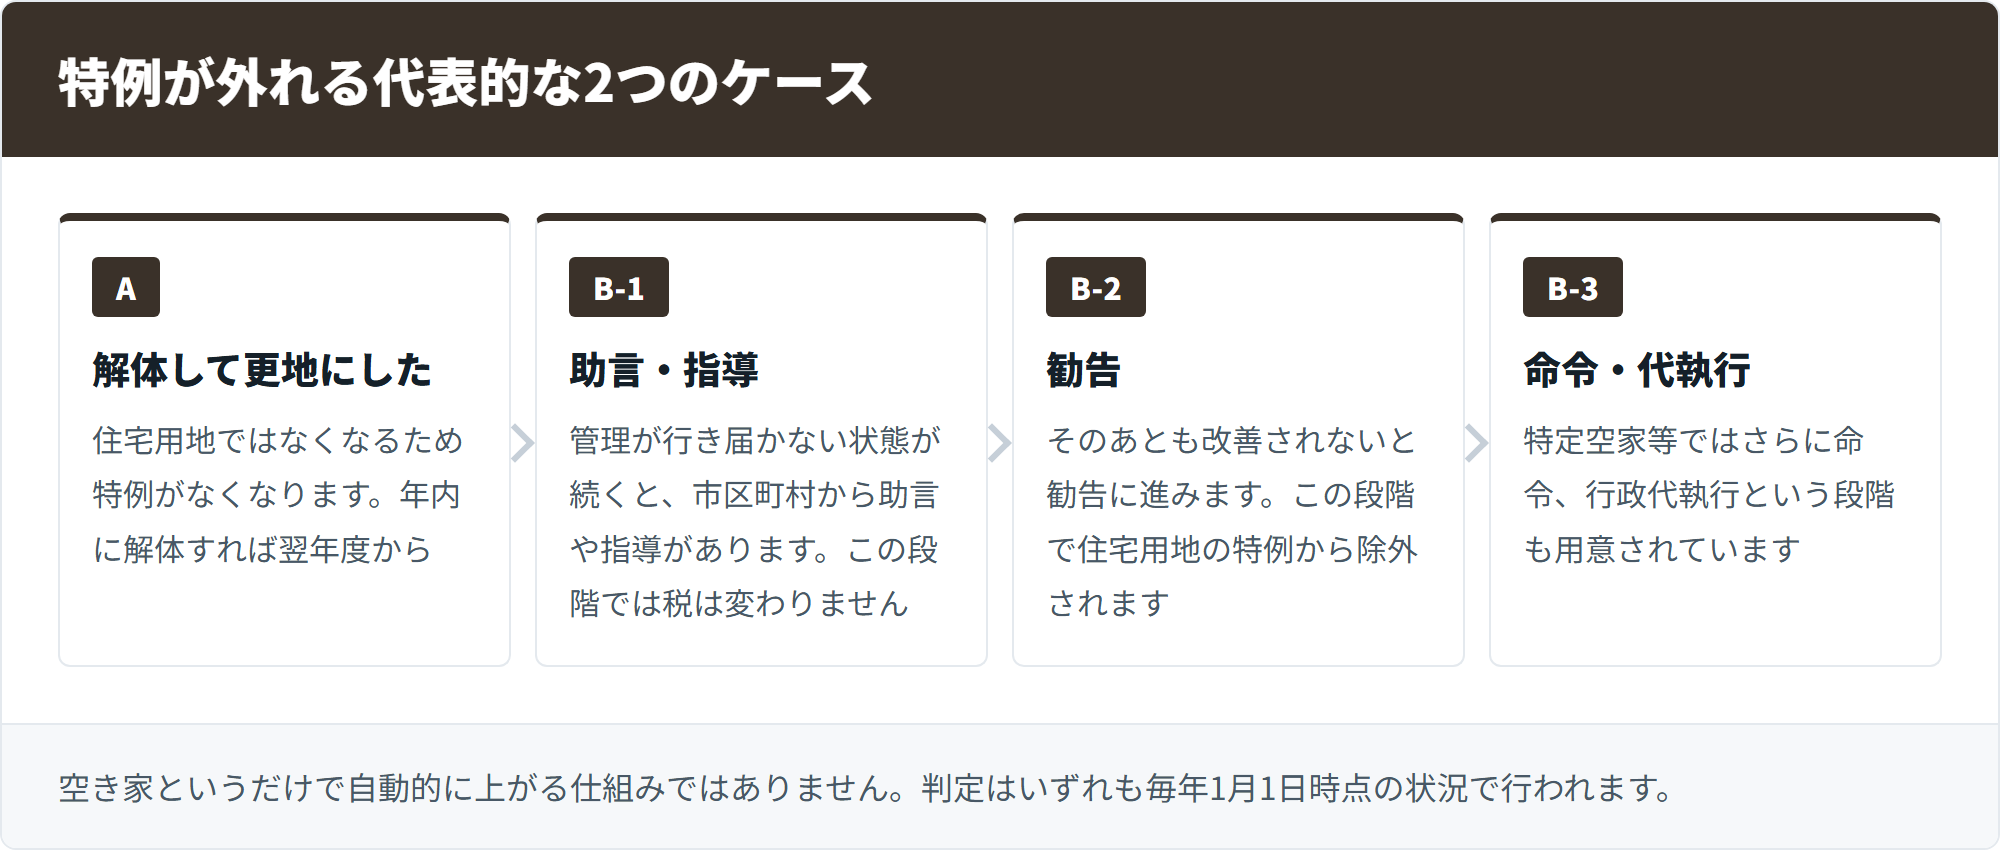
代表的なのは2つです。建物を解体して更地にした場合と、空家等対策の推進に関する特別措置法にもとづく勧告を受けた場合。空き家のまま建物が建っていて、勧告も受けていないなら、住宅用地の特例は続くのが原則です。「空き家だから来年から上がる」ということはありません。
ただし、これ以外にも特例の対象から外れる場合があります。住宅を取り壊さずに店舗や倉庫として使い始めた、傷みが進んで住宅として認められない状態になった、といったケースです。判定は市区町村が行うので、状態が大きく変わったときは確認しておいてください。それぞれの中身と、いつから変わるのかを見ていきます。
建物を解体したとき
更地にすると、その土地は住宅用地ではなくなります。判定は毎年1月1日時点の状況なので、年内に解体すれば翌年度から特例が外れます。
裏を返せば、1月2日以降に解体すれば、その年度はまだ特例が適用されたままです。ただし、時期をずらすことだけを目的に解体を遅らせても、得られるのは1年分の差です。売却の見通し、管理の手間、解体費の見積もりとあわせて比べてください。
管理不全空家等・特定空家等の勧告を受けたとき
空家等対策の推進に関する特別措置法にもとづき、市区町村が空き家の状態を判断する仕組みがあります。そのまま放置すれば特定空家等になるおそれがある状態が管理不全空家等、倒壊など著しく危険となるおそれのある状態、著しく衛生上有害となるおそれのある状態、著しく景観を損なっている状態などが特定空家等です。
いきなり不利益が生じるわけではありません。まず助言・指導があり、そのあとも状態が改善されずに勧告を受けた段階で、住宅用地の特例の対象から除外されます。特定空家等ではさらに命令、行政代執行という段階も用意されています。
税に反映される時期は、その年の1月1日時点で勧告を受けた状態にあるかどうかで判定されます。年の途中で勧告を受けた場合は、翌年度からになるのが通常です。改善して勧告が撤回されれば、また特例の対象に戻ります。
つまり、放置しても即座に税が上がるわけではないが、指導を受けても状態が改善されないと上がる、という仕組みです。
(出典)国土交通省:空家等対策の推進に関する特別措置法
誰に課税されるのか
固定資産税は、1月1日時点の登記名義人(または所有者)に課税されます。親が亡くなっていて相続登記が済んでいない場合でも、課税は止まりません。
相続人が複数いる場合、相続人の側から代表者を届け出て、その人に納税通知書が送られます。届出がないときは市区町村が選ぶ運用もあります。代表者は通知書を受け取る人であって、その人だけが納税義務を負うわけではありません。ただし実際には、代表者が全額を立て替える形になりやすいので、誰が払うか、どう精算するかは早めに話し合っておいてください。相続登記は令和6年4月1日から義務化され、不動産の取得を知った日から3年以内に申請しなければなりません。令和6年4月1日より前に発生していた相続は、令和9年3月31日までとされています。
相続人の間でどう負担するかは、遺言や遺産分割の内容、最終的に誰がその不動産を取得するかによって変わります。ただし、市区町村に対しては相続人全員が連帯して納める義務を負うため、「自分の持分だけ払う」という形で納めることは原則としてできません。立て替えた人が後で精算する形になるので、領収書を残し、いくら払ったかを記録しておいてください。相続登記の進め方は相続登記は自分でできる?必要書類と費用、申請の手順にまとめました。
(出典)法務省:相続登記の申請義務化について
税額を抑える考え方
打てる手は3つです。売る、貸す、管理する。売ってしまえば翌年からは課税されなくなり、貸せば収入で負担を相殺できます。持ち続けるなら、勧告を受けない状態を保つことが最低限の対策になります。一方で、税金だけを理由に急いで解体すると、土地の税額が上がったうえに売れ残るということも起こります。売れる見込みを確かめてから決めてください。売る・貸す・管理するの3つを見ていきます。
| 選択肢 | 固定資産税への効き方 | 注意すること |
|---|---|---|
| 売る | 翌年1月1日時点で所有していなければ、その年度は課税されない | 買い手が見つかるまで時間がかかる |
| 貸す | 住宅として貸す間は住宅用地の特例が続く | 一度貸すと空き家の3,000万円特別控除が使えなくなる |
| 管理して持ち続ける | 勧告を受けなければ特例は続く | 通う手間か、管理代行の費用がかかる |
| 解体して更地にする | 翌年度から土地の特例が外れる | 建物分の税はなくなるが、合計は増えることが多い |
売却してしまう
いちばん確実です。その年の1月1日時点で所有していなければ、その年度の納税義務者になりません。
注意したいのは、年の途中で売っても、その年度の納税義務者は変わらないという点です。売買契約で日割り精算するのは当事者どうしの取り決めであって、市区町村への納税義務が移るわけではありません。
売却するなら、相続した空き家を売ったときの3,000万円特別控除が使える可能性もあります。要件が細かいので、詳しくは相続した家を売るときの税金は?控除と計算の順番で確認してください。相続した家を手放すなら、税の期限とあわせて考えると判断しやすくなります。
貸す・活用する
賃貸に出せば、家賃収入で固定資産税をまかなえる場合があります。住宅として貸している間は住宅用地の特例も続きます。
ただし注意点が1つ。相続した空き家を売ったときの3,000万円特別控除には、相続の時から譲渡の時まで、事業・貸付け・居住の用に供されていないことという条件があります。相続後に貸してしまうと、この条件を外れます。
この特例には、ほかにも昭和56年5月31日以前の建築であること、区分所有建物でないこと、譲渡対価が1億円以下であることなど、細かい条件があります。売却を考えているなら、貸すかどうかは慎重に決めてください。賃料収入と控除のどちらが大きいかは条件によるため、税理士に確認するのが確実です。
管理して勧告を受けない
持ち続けると決めたなら、勧告を受けない状態を保つのが基本です。
- 定期的に通気し、雨漏りや破損がないか確認する
- 庭木や雑草を刈り、道路や隣地にはみ出さないようにする
- 郵便物がたまらないようにする
- 近隣から連絡をもらえるよう、連絡先を伝えておく
遠方で通えない場合は、空き家の管理を代行するサービスもあります。料金は巡回の頻度や作業の範囲で変わりますが、月数千円台から用意している事業者もあり、勧告を受けて特例を失う場合と比べれば負担は小さくなります。放置したときに何が起こるかは空き家を放置するとどうなる?税金・罰則・近隣トラブルにまとめました。
納税通知書の見方
金額の話をする前に、手元の納税通知書と課税明細書を読めるようになっておくと話が進めやすくなります。課税明細書には土地と家屋がそれぞれ分けて書かれていて、評価額、課税標準額、税額が並んでいます。ここを見れば、いま何にいくら払っているのかが分かります。解体したらどう変わるかを確認するときも、この紙があるだけで話が通じます。毎年4月から6月ごろに届くので、実家の郵便物の中を探してみてください。
土地と家屋は分けて書かれている
課税明細書には、土地の欄と家屋の欄があります。解体してなくなるのは家屋の欄の税額で、上がるのは土地の欄です。様式によっては一筆・一棟ごとの税額が載らず、合計額だけのこともあります。
土地の欄には「小規模住宅用地」「一般住宅用地」といった区分と、それぞれの課税標準額が載っていることが多くあります。ここを見れば、自分の家の敷地が200平方メートルを超えているかどうかも分かります。
評価額と課税標準額は違う
同じ土地について、評価額と課税標準額という2つの数字が載っています。特例が適用されているぶん、課税標準額のほうが小さくなっているはずです。
たとえば敷地全体が小規模住宅用地にあたる評価額1,200万円の土地なら、単純に6分の1で計算した課税標準額は200万円です。実際には負担調整が入るため、この通りとは限りません。特例がなくなると、この課税標準額が評価額に近づいていくというのが、税額が上がる仕組みです。
納税通知書が見つからないとき
実家に届いているはずですが、郵便物の山に埋もれていることがあります。見つからない場合は、市区町村で固定資産課税台帳を閲覧するか、名寄帳や公課証明書を取得できます。
相続人であることを示す書類が必要になるため、何を持っていけばよいかを電話で先に確認してから出向いてください。名義がまだ親のままでも、相続人であれば手続きできるのが一般的です。名寄帳を取ると、その市区町村内で親が所有していた不動産が一覧になるので、私道の持分などの見落としも防げます。
よくある質問
実際によく聞かれる疑問をまとめました。税額の計算は市区町村ごとに条件が変わるため、最終的には実家のある自治体の税務担当に確認してください。ここでの答えは、制度の仕組みとしての一般的な整理です。数字が独り歩きしやすい分野なので、自分の家の数字で考えるのが確実です。
空き家というだけで税金は上がりますか
上がりません。住宅として使える建物が建っていて、勧告も受けていなければ、住宅用地の特例は続きます。
上がるのは、解体して更地にしたときと、勧告を受けたときが代表的です。誰も住んでいないという事実だけで自動的に変わる仕組みではありません。ただし、住宅以外の用途に変えた場合や、住宅として認められない状態まで傷んだ場合は判定が変わることがあります。
いつから上がりますか
判定は毎年1月1日時点の状況です。年内に解体すれば翌年度から、勧告を受けた場合も、その年の1月1日時点で勧告を受けた状態にあるかどうかで判定されます。
納税通知書は年度の初めに届くので、そこで初めて金額の変化に気づくことになります。解体を予定しているなら、事前に試算しておくと驚かずに済みます。
誰も住んでいない家を相続しました。すぐ何かすべきですか
まず相続登記の期限を確認してください。不動産の取得を知った日から3年以内という義務があります。
固定資産税については、慌てて解体する必要はありません。売るのか、貸すのか、持ち続けるのかを決めるのが先です。方針が決まってから、税の扱いを確認する順番のほうが失敗しません。
更地にしたほうが売れやすいのでは
地域や土地の条件によります。更地にすれば買い手の裾野が広がる場合もありますが、古家付き土地として売れる地域もあります。
解体費は建物の構造や広さ、前面道路の広さによって大きく変わり、木造の一戸建てでも100万円を超えることがあります。しかも更地にすると翌年度から土地の税額が上がります。売れる見込みを不動産会社に確認してから決めてください。解体費に使える補助金があるかどうかは、実家じまいの補助金はいくら?対象条件と申請の順番にまとめました。
税額を分割して払えますか
固定資産税は、年4回の納期に分けて納めるのが基本です。一括で納める方法も選べますが、分割にしたからといって総額が増えることはありません。
納期までに払えない事情があるときは、そのまま滞納するのではなく、市区町村の納税相談の窓口に連絡してください。事情によっては分割の相談に応じてもらえることがあります。放置すると延滞金がつき、最終的には差押えの対象になります。連絡すること自体に不利益はないので、早めに相談してください。
相談先の使い分け
相談先は内容で分かれます。税額の確認は市区町村の資産税課、空き家の状態や勧告は空き家対策の担当課、売却は不動産会社、相続登記は司法書士です。すべてを一度に聞こうとすると混乱するので、最初の窓口を1つに絞ってください。多くの場合、家をどうするかが決まらないと税の話も決まりません。売れるかどうかを先に確かめると、全体が動き出します。
市区町村に聞くとき
資産税課には「解体した場合、翌年度の土地の課税がどう変わるか」を、空き家対策の担当課には「うちの家が勧告の対象になりそうか」を聞きます。同じ市役所でも窓口が違うので、用件を分けて伝えてください。
解体に使える補助金の有無も、空き家対策の担当課で聞けます。あわせて確認しておくと、二度手間になりません。
不動産会社に聞くとき
「古家付きのままだといくら、更地にするといくらになりそうですか」と2つ並べて聞くのがコツです。査定は家財が残ったままでも受けられますので、片付けを終える前に相談して構いません。
売れる見込みが分かれば、税額の差を含めてどちらが得かを金額で比べられます。
実家じまい全体で迷ったとき
固定資産税だけを切り離して考えるより、実家じまいの流れの中に置いたほうが判断しやすくなります。全体の進め方は実家じまいとは?進め方の全手順と費用相場にまとめました。
進め方で迷ったときはお問い合わせからご相談ください。個別の税額の判断はお答えできませんが、確認の順番の整理はお手伝いできます。
まとめ:上がるのは主に2つの場合
空き家の固定資産税で押さえるべきは、上がる代表的なケースは「解体して更地にしたとき」と「勧告を受けたとき」の2つという点です。空き家というだけで自動的に上がることはありません。誰も住んでいない、というだけでは何も変わらないということです。
「6倍」は、小規模住宅用地の課税標準が6分の1になっている状態から軽減がなくなることを、特例割合の逆数で言い表したものです。敷地が200平方メートルを超える部分は3分の1ですし、負担調整もあり、建物分の税はなくなります。自分の家の数字は、市区町村に確認するのがいちばん早いです。
打てる手は、売る・貸す・管理して勧告を受けないの3つ。税金だけを理由に急いで解体すると、土地の税額が上がったうえに売れ残るということも起こります。
まずは納税通知書と課税明細書を手元に用意して、市区町村の資産税課に電話するところから始めてみてください。金額が分かれば、売るか貸すか持ち続けるかの判断がつきます。
※税額の計算は市区町村ごとの条件によって変わります。この記事は制度の仕組みの整理で、個別の税額を示すものではありません。個別の判断は市区町村の税務担当または税理士にご相談ください。