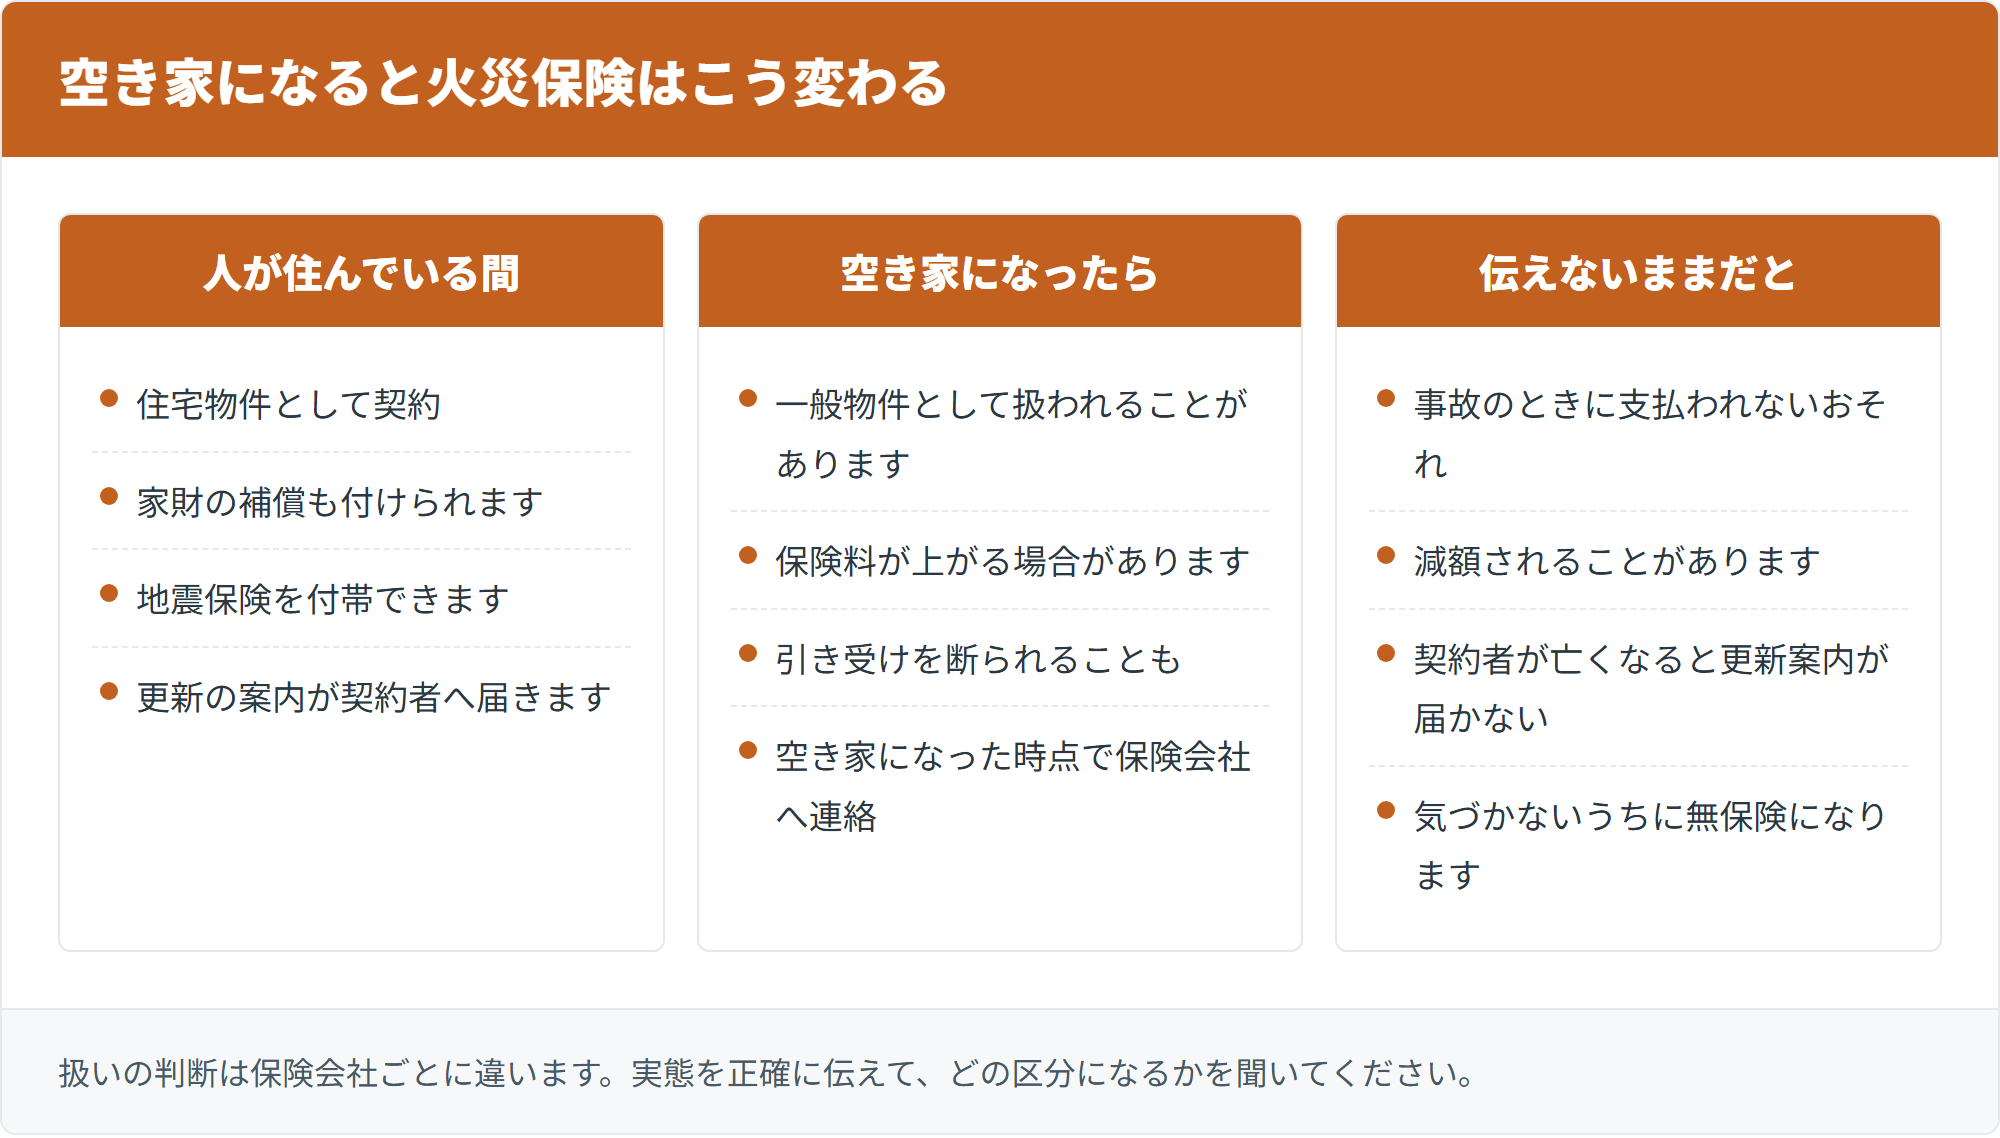
親が住まなくなった実家は、火災保険の扱いが変わることがあります。人が住んでいる家は「住宅物件」として契約されていますが、誰も住まなくなると「一般物件」として扱われ、保険料が上がる、あるいは契約を続けられないという場合があるためです。
いちばん避けたいのは、知らないまま無保険になることです。契約者が亡くなったあと、名義の変更をしないまま更新の案内が届かず、気づいたら期限が切れていた、ということが実際に起こります。
この記事では、空き家になったときの扱いの変わり方、名義変更の手続き、確認する順番を整理します。当サイトは保険代理店ではなく、公的資料を確認して実家じまいの実務をまとめているガイドです。個別の契約の判断は保険会社にご確認ください。空き家の管理そのものは空き家の管理は何をする?頻度と代行の使い方で扱っています。
まず今の契約を確認する
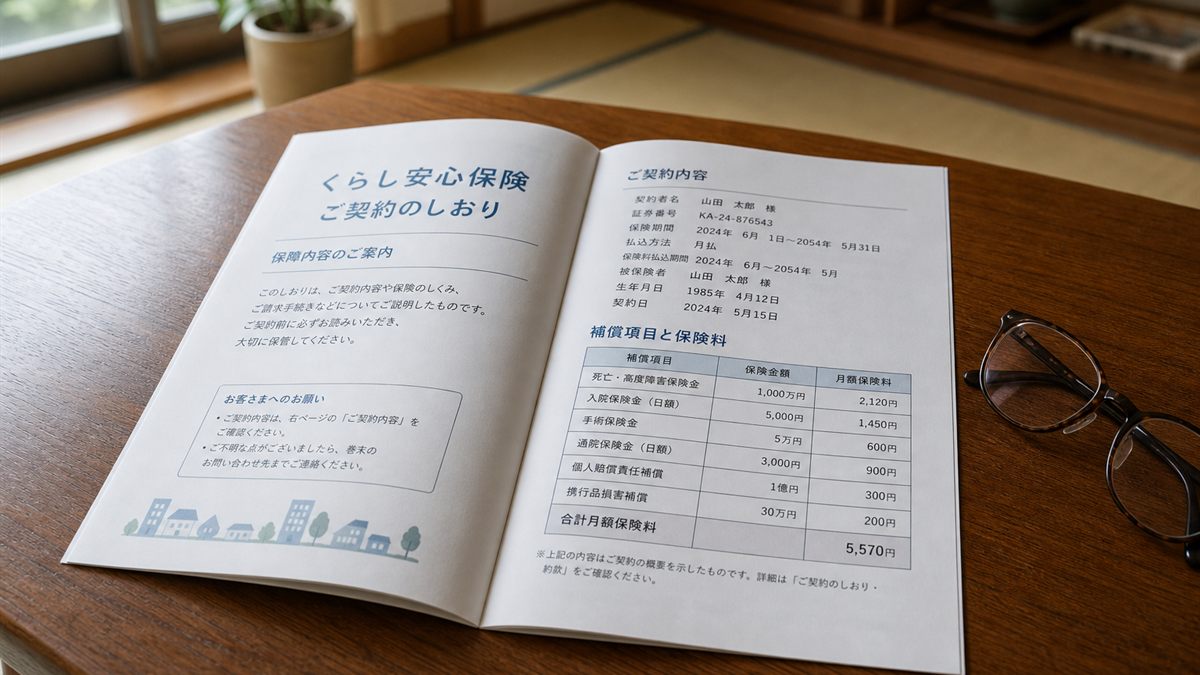
最初にやることは、実家にかかっている火災保険の契約内容を確かめることです。証券が見つからない場合は、通帳の引き落とし履歴、確定申告の書類、郵便物から保険会社をたどれます。金融機関で住宅ローンを組んでいたなら、その金融機関が窓口になっていることもあります。確認するのは、契約者、被保険者、建物の用途区分、補償の範囲、満期日の5つです。満期日が近いのに気づかないでいると、更新のタイミングを逃します。証券が手元になくても、たいていは家の中のどこかに手がかりが残っています。
証券が見つからないとき
- 通帳やクレジットカードの明細:保険料の引き落としから会社名が分かります
- 確定申告の控え:地震保険料控除の証明書が綴じられていることがあります
- 住宅ローンの書類:金融機関経由で加入している場合があります
- 郵便物:更新の案内や、契約内容のお知らせが届きます
- 保険会社への問い合わせ:心当たりの会社に契約の有無を確認できます
金庫の中に証券がしまわれていることもあります。開け方は金庫の処分方法は?鍵がないときの開け方と費用にまとめました。
保険料の払い方も見る
年払いか月払いか、口座引き落としかクレジットカードかも確認してください。契約者の口座が凍結されると、引き落としが止まります。
亡くなった方の口座から引き落とされていた場合、未払いのまま失効することがあるので、名義変更と一緒に支払い方法も変えておいてください。
確認する項目
| 項目 | 何を見るか |
|---|---|
| 契約者 | 亡くなった親のままになっていないか |
| 被保険者 | 建物の所有者と一致しているか |
| 建物の用途 | 住宅物件として契約されているか |
| 補償の範囲 | 火災だけか、風水害や水濡れも含むか |
| 満期日 | いつまで有効か、更新の案内は誰に届くか |
空き家になると扱いが変わる理由
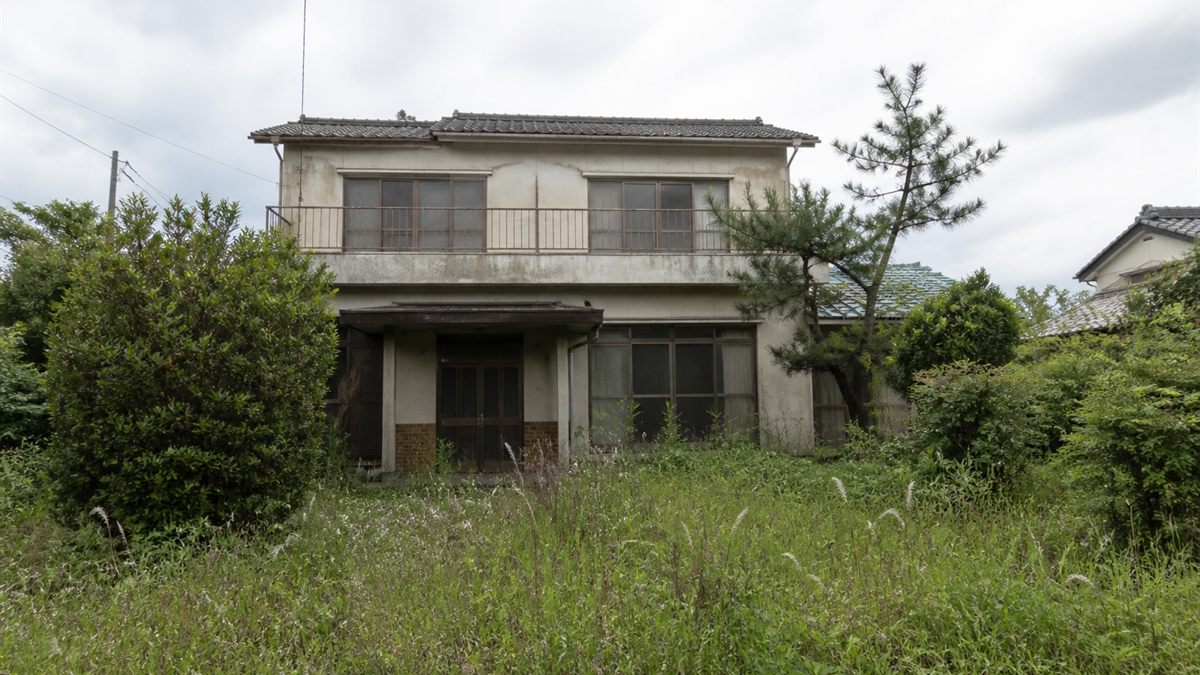
火災保険は、建物の使われ方によって区分が分かれます。人が居住している建物は住宅物件、そうでない建物は一般物件として扱われるのが一般的です。誰も住んでいない家は、火の元の管理がされない、不審者が入る、傷みに気づくのが遅れるといった理由から、リスクが高いと評価されるためです。区分が変われば保険料も変わり、場合によっては引き受け自体を断られることもあります。空き家になった時点で保険会社に伝えるのが原則です。
火災保険や地震保険の一般的な仕組みは、日本損害保険協会がまとめています。加入や契約内容の変更、個別の補償の中身については、契約先の保険会社か取り扱いの代理店に確認してください。
住宅物件のままでいられる場合
「誰も住んでいない=すぐに一般物件」とは限りません。別荘のように季節ごとに使っている、家財が置かれていてすぐ住める状態にあるといった事情によって、扱いが分かれることがあります。
判断の基準は保険会社ごとに違います。「今は空き家だが、月に何度か通って管理している」といった実態を正確に伝えて、どの区分になるかを聞いてください。
伝えないとどうなるか
契約のあとに建物の使われ方が変わったときは、保険会社に通知する義務が定められているのが一般的です。伝えないまま事故が起きると、保険金が支払われない、あるいは減額されるおそれがあります。
「言うと保険料が上がるから黙っておこう」という判断は、いちばん高くつきます。払っているのに支払われないという状態になりかねません。
契約者が亡くなったときの手続き
契約者が亡くなった場合、保険契約の名義を変更する手続きが必要です。放っておくと、更新の案内が届かない、事故のときに請求できないといった問題が起きます。手続きに必要な書類は保険会社によって違いますが、戸籍謄本、相続関係が分かる書類、新しい契約者の本人確認書類を求められるのが一般的です。実家の名義変更(相続登記)とあわせて進めると、必要な戸籍を使い回せることが多いです。別々に動くと、同じ戸籍を何度も取り寄せることになりかねません。
手続きの順番
- 保険会社に連絡する:契約者が亡くなったことを伝えます
- 必要書類を聞く:会社によって異なります
- 戸籍などをそろえる:相続登記で取得したものを使えることがあります
- 名義変更を申請する:新しい契約者と被保険者を決めます
- 建物の用途を伝える:空き家になっているなら、その旨も一緒に伝えます
相続人が複数いるとき
実家を共有で相続した場合、契約者を誰にするかを決める必要があります。保険料を誰が払うのか、保険金が下りたときにどう分けるのかも、先に話しておいてください。
代表者を1人決めて、ほかの相続人に契約内容を共有しておくのが実務的です。連絡先が1つに定まっていないと、事故のときに手続きが止まります。費用の分担で揉めないための考え方は遺品整理の費用は誰が払う?きょうだいで揉めない決め方にまとめました。
誰の名義にするか
実家を相続する人が決まっているなら、その人の名義にするのが自然です。遺産分割がまとまっていない段階でも、いったん名義を変えられることがあります。
分割の話し合いが長引きそうなら、保険会社に事情を伝えて相談してください。無保険の期間を作らないことが最優先です。
名義変更の全体像は相続手続きの期限一覧|起算点と後回しにできない順番、実家の登記は相続登記は自分でできる?必要書類と費用・手順にまとめています。
保険料と補償の考え方
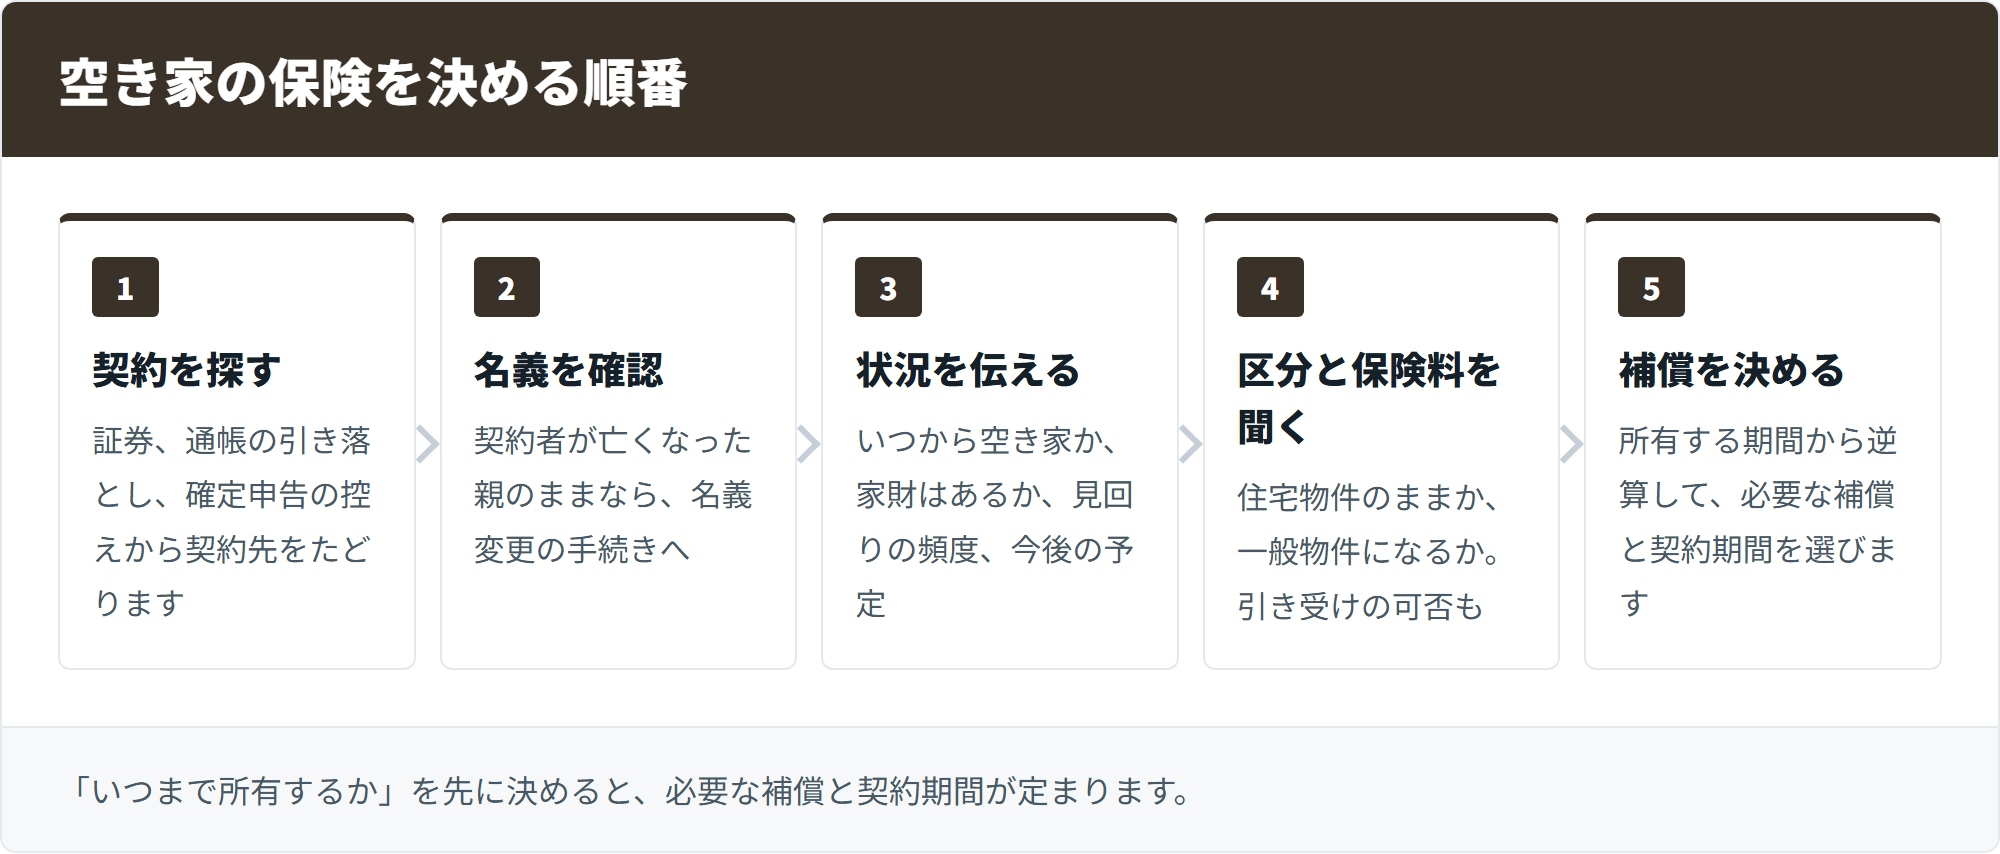
空き家の保険を考えるとき、補償の範囲を絞って保険料を下げるという選び方があります。誰も住んでいないなら家財の補償は不要かもしれませんが、建物そのものが焼失したときの損害に備えるため、火災の補償は外しにくい部分です。台風や大雪で屋根が傷むリスクもあります。売却や解体の予定があるなら、その時期までをカバーできる契約にするという考え方もあります。「いつまで所有するか」を先に決めると、必要な補償が見えてきます。逆に、予定が立たないうちに長期の契約を結ぶと、途中で解約することになります。
検討する補償
- 火災・落雷・破裂・爆発:火災保険の基本となる補償で、この4つはまとめて対象になるのが一般的です
- 風災・ひょう災・雪災:屋根や雨どいの被害に関わります
- 水濡れ:給排水設備の事故による被害が対象です
- 盗難:家財を置いたままなら検討します
- 地震保険:火災保険に付帯する形で加入します
家財の補償をどうするか
家財を運び出したあとなら、その補償は外せることが多いです。ただし、片付けが終わるまでは残しておくという判断もあります。
家財の片付けと保険の見直しは、どちらを先にするかで無駄が変わります。片付けの順番は実家の片付けはどこから?迷わない順番と進め方で扱っています。
解体する予定があるとき
解体して建物がなくなれば、その建物にかけた契約は続けられません。解体の日程が決まっているなら、保険会社に伝えて解約の手続きを確認してください。手続きをしないと、残りの期間に応じた保険料が戻らないことがあります。
解体の費用と段取りは家の解体費用はいくら?内訳と見積もりの比べ方にまとめています。
空き家として管理する義務もある
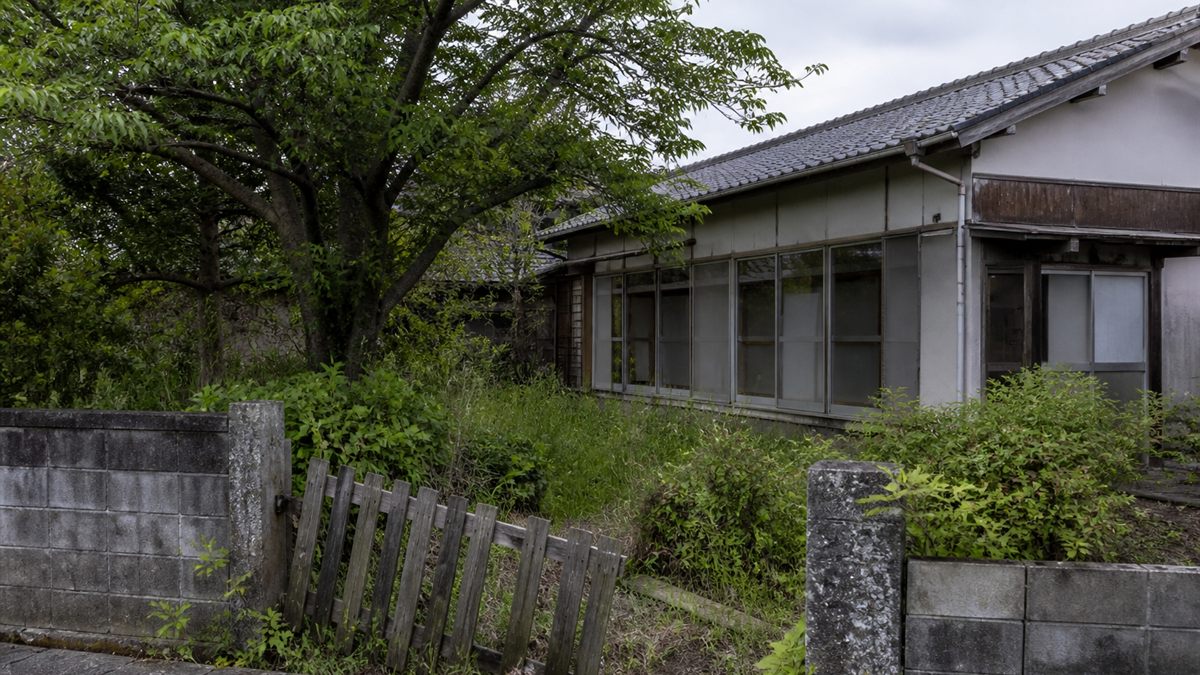
保険とは別に、空き家には管理の責任が伴います。空家等対策の推進に関する特別措置法では、空家等の所有者等は、周辺の生活環境に悪影響を及ぼさないよう、空家等の適切な管理に努めるとともに、国または地方公共団体が実施する空家等に関する施策に協力するよう努めなければならないとされています。管理が不十分な状態が続くと、管理不全空家等として市区町村から指導や勧告を受けることもあります。保険に入っていれば管理しなくてよい、という話ではありません。
管理を続けるための現実的な方法
- 自分で通う:月に一度でも、風を通して郵便物を確認します
- 近所の方に見てもらう:連絡先を伝えておくと、異変に気づいてもらえます
- 管理代行を頼む:遠方なら現実的な選択肢です
- 記録を残す:いつ、誰が、何をしたかを控えておきます
管理の頻度や代行の使い方は空き家の管理は何をする?頻度と代行の使い方で詳しく扱っています。
記録は、保険の請求や行政とのやり取りで役に立ちます。「管理していた」と示せることが、後々の助けになります。
保険だけでは足りない部分がある
火災保険に入っていても、建物が原因で他人に損害を与えた場合の賠償は、別の考え方になります。民法では、土地の工作物の設置または保存に瑕疵があることによって他人に損害を生じたときは、その工作物の占有者は、被害者に対してその損害を賠償する責任を負うとされ、占有者が損害の発生を防止するのに必要な注意をしたときは、所有者がその損害を賠償しなければならないと定められています。つまり、瓦が落ちて通行人にけがをさせた場合、所有者が責任を負うことがあるわけです。空き家を持つ以上、この点は避けて通れません。第三者への賠償は、火災保険の特約や別の保険で備えるものとされているため、加入している保険にその備えがあるかを確認してください。
管理を続けることが最大の備えになる
保険は起きたあとの手当てで、起こさないための手当ては管理です。屋根や外壁の傷み、庭木の越境、郵便物のたまり具合。定期的に見ていれば、大きくなる前に手を打てます。
放置した場合に何が起きるかは空き家を放置するとどうなる?税金・罰則・近隣トラブルにまとめています。
庭木や外構も見る
倒れそうな木、傾いたブロック塀も、他人に損害を与える原因になります。庭木の手入れは庭木の伐採費用はいくら?高さ別の目安と依頼先で扱っています。
(出典)e-Gov法令検索:空家等対策の推進に関する特別措置法/民法
賃貸に出す・売る場合の扱い
空き家を人に貸す、あるいは売ると決めた場合も、保険の扱いが変わります。人に貸せば、住宅物件として貸家の扱いになるのが一般的で、借主が家財の保険に入るかどうかという話も出てきます。売却が決まれば、引き渡しの日に合わせて解約することになります。どちらの場合も、契約を放置したままにしないでください。使われていない契約に保険料を払い続ける、あるいは必要な補償がないまま人が住む、という状態になりかねません。いずれも、先に保険会社へ一報を入れておけば防げます。
貸す場合に確認すること
- 貸家として使う場合にどの区分になるか:保険会社に用途変更を伝えます
- 借主に家財の保険を求めるか:賃貸借契約の条件として決めることがあります
- 借家人賠償責任の扱い:借主が加入する保険で備える形が一般的です
- 管理会社が入るかどうか:手続きを代行してもらえることがあります
売る場合の解約のタイミング
売買では、引き渡しの日をもって所有者が変わります。保険はその日までを有効にして解約するのが基本です。
買主が同じ契約を引き継ぐことは、原則としてできません。買主は自分で新たに加入します。解約の申し出は契約者本人が行う必要があるため、名義が亡くなった親のままだと手続きが進みません。売却を決めたら、名義変更を先に済ませておいてください。
売り方の選択肢は空き家の売却方法は?仲介と買取の選び方と流れにまとめています。
保険会社に聞くときの伝え方
問い合わせるときは、建物の状況を正確に伝えることが大事です。「空き家です」の一言だと、実態と違う区分で案内されることがあります。伝えるのは、誰も住んでいないのはいつからか、家財は残っているか、どのくらいの頻度で誰が見に行っているか、電気・ガス・水道の契約、今後の予定(売却・解体・賃貸)の5つです。これらによって、住宅物件のままでよいのか、一般物件になるのか、そもそも引き受けてもらえるのかが変わります。あいまいに伝えると、あとで契約の前提が違ったという話になりかねません。
伝える内容の整理
| 伝えること | なぜ必要か |
|---|---|
| いつから誰も住んでいないか | 区分の判断に関わります |
| 家財が残っているか | 補償の範囲と区分に影響します |
| 見回りの頻度と担当者 | 管理されているかの判断材料です |
| 電気・ガス・水道の契約 | 使える状態かどうかの目安になります |
| 今後の予定 | 契約期間の決め方に関わります |
加入を断られたとき
引き受けを断られた場合でも、補償を絞れば加入できることがあります。火災だけに限定する、免責金額を上げるといった調整です。
それでも難しいなら、売却や解体を早めるという判断も出てきます。無保険のまま持ち続けるのは、金銭的にも心理的にも負担が大きくなります。
複数社に聞く
引き受けの条件は保険会社によって違います。1社に断られても、別の会社なら引き受けてもらえることがあります。
代理店を通す場合も、複数の会社の条件を比べてもらえるかを聞いてみてください。金額だけでなく、補償の中身までそろえて比べるのが基本です。
まとめ:空き家になったら、まず保険会社へ伝える
実家が空き家になったら、まず火災保険の契約内容を確認し、保険会社に状況を伝えるところから始めてください。誰も住んでいない建物は住宅物件から一般物件へ扱いが変わることがあり、保険料や引き受けの条件が変わります。伝えないまま事故が起きると、保険金が支払われないおそれがあります。証券が見つからなくても、通帳の引き落としや確定申告の控えから契約先はたどれます。まずは家の中を一度探し、見つからなければ心当たりの保険会社に問い合わせてください。
契約者が亡くなっているなら、名義変更の手続きも必要です。放っておくと更新の案内が届かず、気づかないうちに無保険になります。相続登記でそろえた戸籍を使い回せることが多いので、あわせて進めてください。
補償は、いつまで所有するかを決めてから選ぶと無駄が出ません。売却や解体の予定があるなら、その時期までをカバーする形にできます。解体して建物がなくなれば、その建物にかけた契約は続けられません。解約の手続きをすれば、残りの期間に応じた保険料が戻ることもあります。
この記事では、個々の保険商品の比較や、地震保険の細かい仕組みは扱っていません。空き家の管理は空き家の管理は何をする?頻度と代行の使い方、税金は空き家の固定資産税は6倍になる?条件と正しい計算をご覧ください。
保険の話は後回しにされがちですが、無保険の空き家がいちばん危ない状態です。片付けを始める前に、一本電話を入れておいてください。